当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなった時や、親の相続が気になり始めた時、『うちの場合はどうなるの?』と思いますよね。ところが調べてみると、制度の説明ばかりで、自分の家に当てはめにくいことも多いはずです。
結論から言うと、相続はケースで答えが変わります。同じ遺産5,000万円でも、家族の形しだいで相続税が0円の家もあれば、数十万円かかる家もあるんです。
相続ケース案内は、家族構成・財産・立場ごとに「この場合はこうなる」を解説するサイトです。国税庁・法務省・裁判所などの公開情報をもとに、編集部が整理しています。
このページでは、税金と期限の早見表を見たうえで、わが家に近いケースの記事へ進めます。
わが家の相続はどのケース?最初に見る3つのこと
例えば、夫が亡くなり、妻と子2人が相続するケースです。遺産が4,800万円以下なら相続税はかからず、申告も要りません。一方で、借金が多い・家族ともめそう・土地があるといった事情が1つ加わるだけで、先に読むべき記事が変わります。
相続の記事を読む前に、次の3つだけ確かめておくと迷いにくくなります。
| 確かめること | 見る所 | 分かること |
|---|---|---|
| 誰が相続人か | 配偶者・子・父母・兄弟姉妹の有無 | 基礎控除の金額と、それぞれの取り分 |
| 何がどれだけあるか | 預金・自宅・土地・株・保険・借金 | 相続税がかかりそうか、放棄を考えるか |
| いつ亡くなったか | 亡くなった日(知った日) | 放棄は3か月、申告は10か月などの期限 |
『そんなこと言われても、まだ何も分からない』という方も多いはずです。大丈夫です。分かる所から埋めていけば十分なんです。
例えば、家族の会話でこんなやり取りが出てきたら、それがあなたのケースの手がかりになります。
「お父さん、借金はなかったよね?」
「通帳は見たけど、カードローンまでは分からないな」
この場合は、財産の確認と放棄の判断が先です。順番に知りたい方は、亡くなった日から遺産を分けるまでのケース別の流れから読んでみてください。
相続税はかかる?基礎控除と税額の早見表
『うちは相続税がかかるほどの財産はない』と思っている方は多いですよね。実際、国税庁の「令和5年分 相続税の申告事績の概要」では、亡くなった人のうち相続税がかかった割合は9.9%です。
ただ、自宅の土地と預金を足すと、思ったより大きな金額になる家もあります。まずは基礎控除を確かめておきましょう。
基礎控除は「3,000万円+600万円×法定相続人の数」です。遺産の合計(課税価格)がこの金額以下なら、相続税はかかりません。
| 法定相続人の数 | 基礎控除 | よくある家族の形 |
|---|---|---|
| 1人 | 3,600万円 | 子1人だけ/配偶者だけ |
| 2人 | 4,200万円 | 配偶者と子1人/子2人 |
| 3人 | 4,800万円 | 配偶者と子2人/配偶者と父母 |
| 4人 | 5,400万円 | 配偶者と子3人 |
| 5人 | 6,000万円 | 配偶者と子4人 |
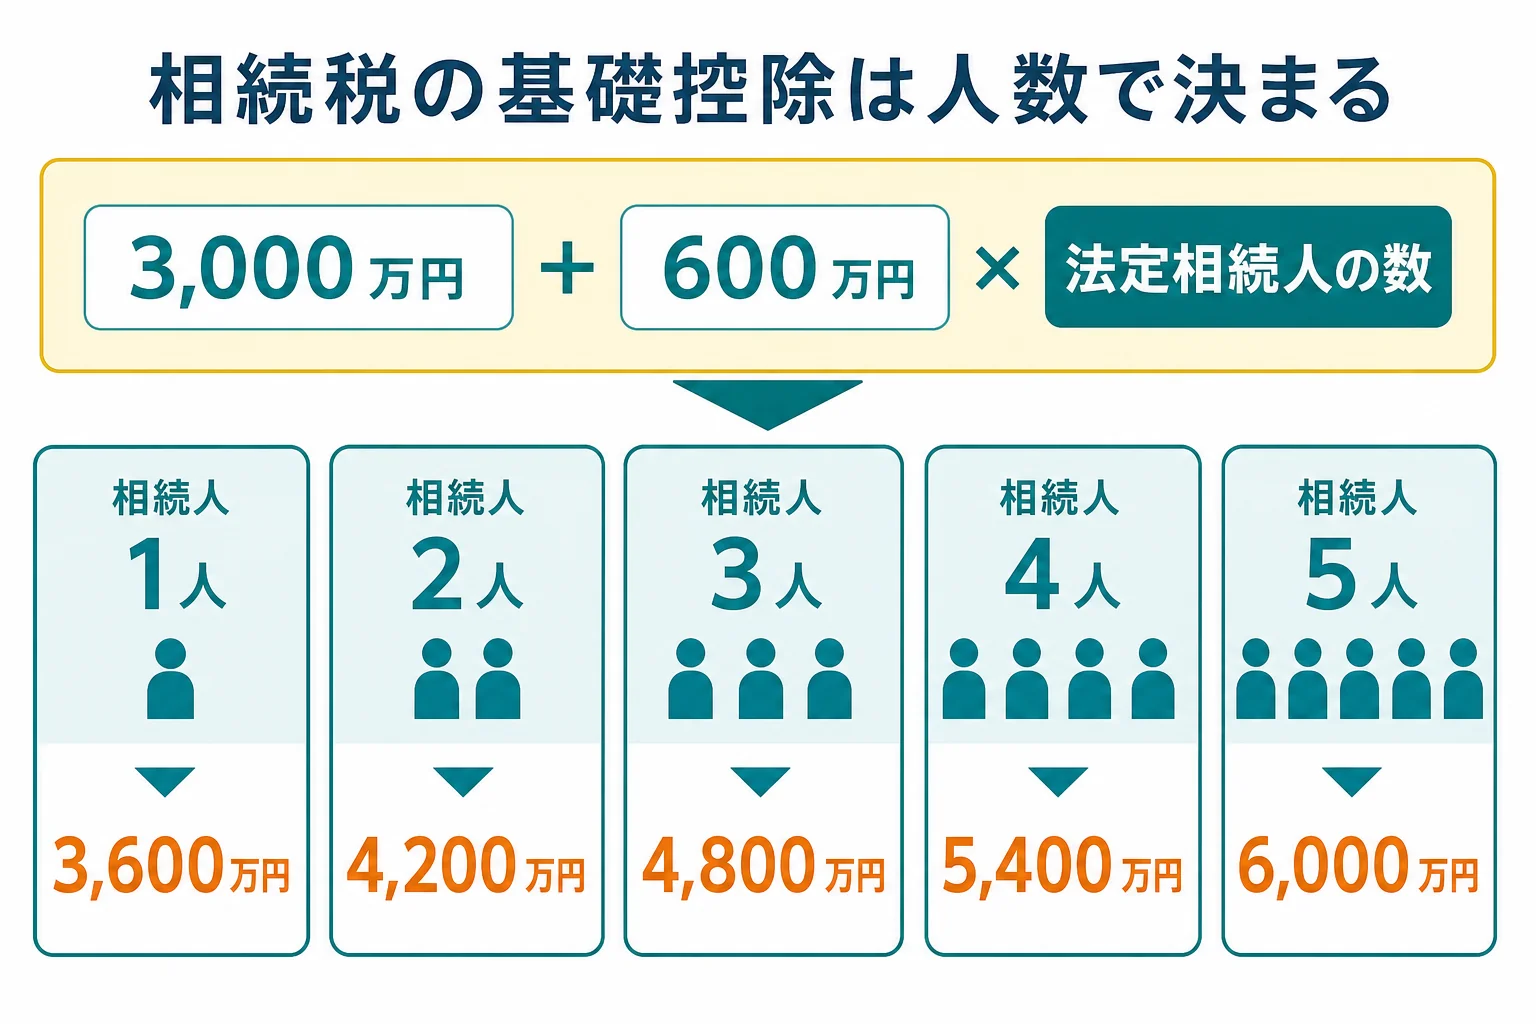
注意したいのは、相続放棄をした人も人数に数えることです。養子は、実子がいれば1人、いなければ2人まで数えます。人数ごとの詳しい数え方は相続人1人〜5人のケース別早見表で確かめられます。
同じ遺産額でも、家族の形で税額はこう変わる
ここが大事なところです。遺産額が同じでも、配偶者がいるかどうかで納める税額は大きく変わります。法定相続分どおりに分けた場合を、計算ツールで確かめました。
| ケース | 遺産の合計 | 基礎控除 | 相続税の総額 | 家族が納める合計 |
|---|---|---|---|---|
| 配偶者と子2人 | 5,000万円 | 4,800万円 | 20万円 | 10万円 |
| 子2人だけ | 5,000万円 | 4,200万円 | 80万円 | 80万円 |
| 配偶者と子2人 | 1億円 | 4,800万円 | 630万円 | 315万円 |
| 子2人だけ | 1億円 | 4,200万円 | 770万円 | 770万円 |
配偶者がいるケースで納める額が少ないのは、配偶者の税額軽減があるからです。配偶者が受け取った分は、1億6,000万円か法定相続分のどちらか多い額まで、相続税がかかりません。
ただし、この軽減を使う時は、税額が0円でも申告が要ります。『0円なら何もしなくていい』と思いがちなので、気をつけてくださいね。
詳しい計算は家族構成と財産を入れる相続税シミュレーションで、遺産額ごとの一覧は遺産3000万円台〜1億円の家族別シミュレーションで見られます。特例の考え方は配偶者の税額軽減の計算例もどうぞ。
亡くなってから何をいつまでに?期限の早見表
相続の手続きは、期限がある物から片付けるのが基本です。『何から手をつければいいの?』という時は、まずこの表で順番を確かめてみてください。
| 手続き | 期限 | 遅れるとどうなるか・注意 |
|---|---|---|
| 死亡届 | 死亡を知った日から7日以内 | 葬儀の準備と同時に進むことが多い |
| 年金の受給停止 | 厚生年金は10日以内、国民年金は14日以内 | 未支給年金は請求できる(5年の時効) |
| 健康保険の資格喪失・世帯主変更 | 14日以内 | 葬祭費・埋葬料の請求は2年以内 |
| 相続放棄・限定承認 | 相続の開始を知った時から3か月以内 | 期間内に家庭裁判所へ申述。伸長の申立てもできる |
| 準確定申告 | 相続の開始を知った日の翌日から4か月以内 | 亡くなった人の所得税の申告 |
| 相続税の申告・納付 | 相続の開始を知った日の翌日から10か月以内 | 期限後は延滞税や加算税がかかることがある |
| 相続登記 | 不動産の取得を知った日から3年以内 | 正当な理由なく怠ると10万円以下の過料 |
亡くなった月から申告期限の日付を知りたい方は、亡くなった月別の10か月後早見表が便利です。時系列でやることを並べたい方は、7日・3か月・10か月の時系列でやることも見てみてください。
- 戸籍を集めて、法定相続人を確定する
- 預金・不動産・株・保険・借金を洗い出す
- 借金が多ければ、3か月以内に放棄するかを決める
- 財産を評価して、基礎控除を超えるかを確かめる
- 遺産分割を話し合い、10か月以内に申告・納付する
実は、10か月はあっという間です。土地の評価や戸籍集めに時間がかかると、話し合いの時間が足りなくなることも。
自宅以外に土地や貸している物件がある、相続人が多い、申告期限まであと数か月しかない。こんなケースは、相続税に詳しい税理士に早めに相談すると、評価や特例の確認をまとめて任せられて楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
家族の形で探す:誰が相続人で、取り分はいくら?
『兄弟も相続人になるの?』『前の結婚の子は?』と、家族の形で迷う方は多いですよね。配偶者は常に相続人で、あとは子、父母、兄弟姉妹の順に一緒に相続する人が決まります。
| 家族の形 | 法定相続分 | 気をつけたい所 |
|---|---|---|
| 配偶者と子 | 配偶者1/2、子1/2を人数で均等 | 子が先に亡くなっていれば孫が代わりに相続 |
| 配偶者と父母(子がいない) | 配偶者2/3、父母1/3 | 子がいない夫婦は親の有無で変わる |
| 配偶者と兄弟姉妹(子も親もいない) | 配偶者3/4、兄弟姉妹1/4 | 兄弟姉妹が受け取ると相続税は2割加算 |
| 子だけ(配偶者が先に亡くなっている) | 子で均等 | 前妻(前夫)の子も同じ相続人 |
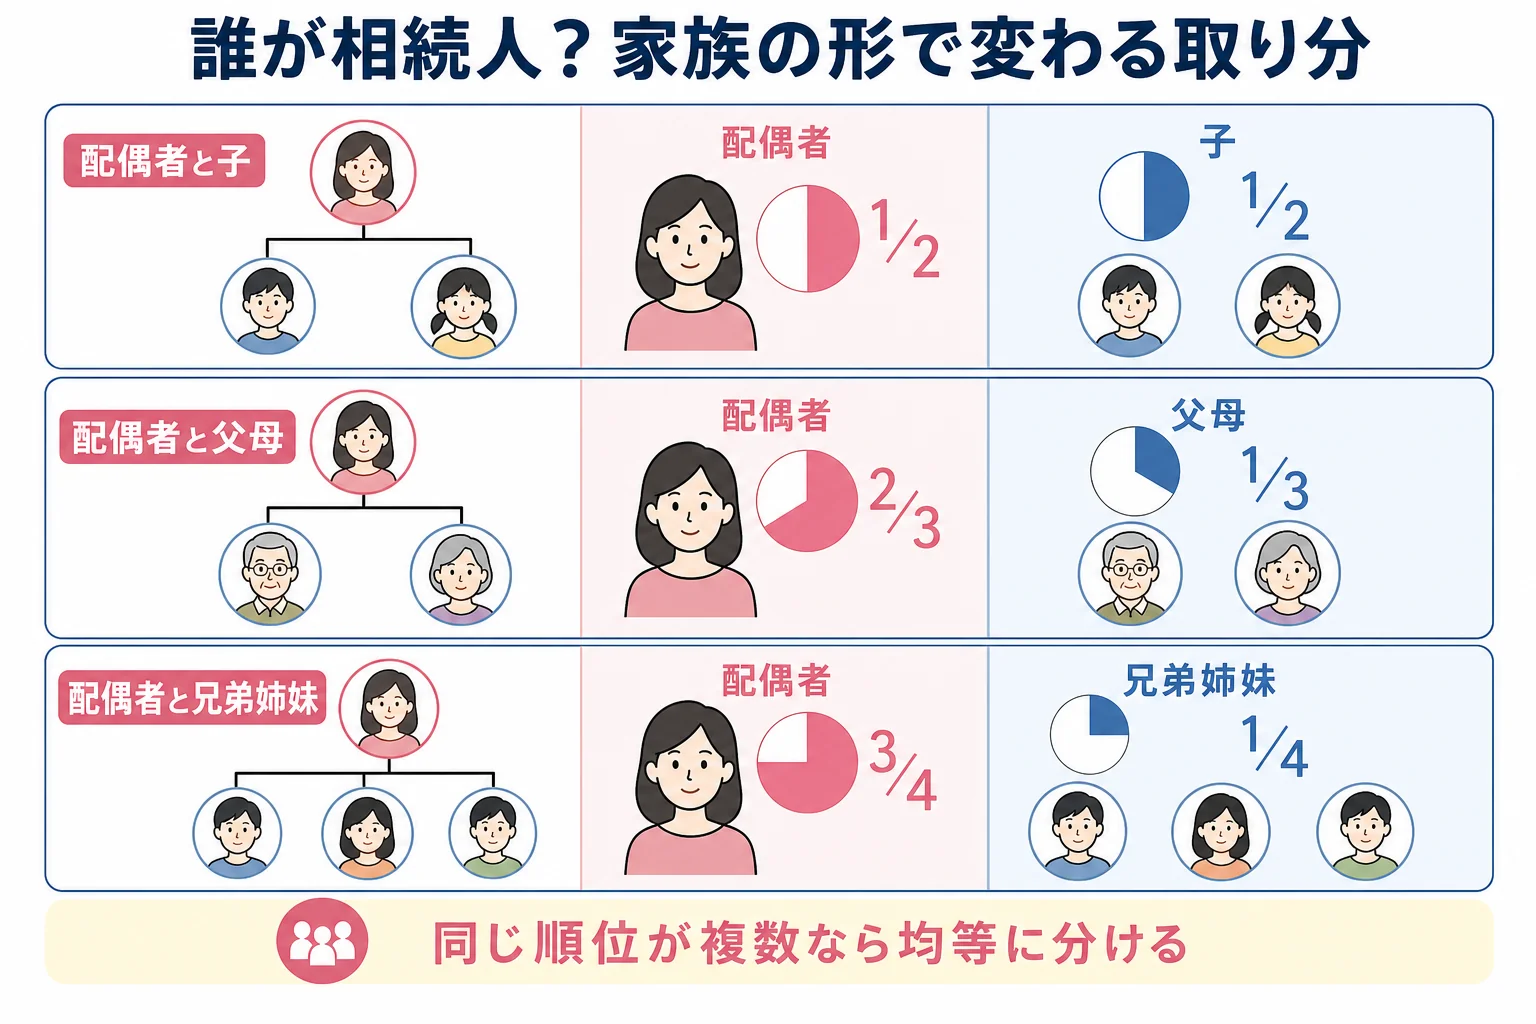
例えば、子がいない夫婦で夫が亡くなり、夫の親がすでに亡くなっている場合です。妻と夫の兄弟姉妹が相続人になり、妻の取り分は3/4になります。
『妻が全部もらえると思っていた』という声は少なくありません。家族図で確かめたい方は家族図10パターンで見る法定相続人を、子がいない夫婦は親・兄弟がいるケース別の相続割合を読んでみてください。
再婚家庭のケースは前妻の子は相続人になる?、独身の家族が亡くなったケースは独身の人が亡くなった時の相続人にまとめています。自分の取り分をざっくり知りたい方は、親の遺産を自分はいくらもらえるかから計算できます。
財産の種類で探す:家・土地・預金・保険はどう扱う?
相続税の計算は、財産ごとに「いくらで数えるか」が決まっています。ここで評価が変わると、税金が出るかどうかも変わるんです。
| 財産 | 評価の基本 | このケースは要注意 |
|---|---|---|
| 自宅の土地 | 市街地は路線価、それ以外は倍率方式 | 小規模宅地等の特例で330㎡まで80%減額できることがある |
| 建物 | 固定資産税評価額 | 貸している家は借家権割合(30%)を差し引く |
| 預貯金 | 亡くなった日の残高 | 家族名義でも実質は親の物(名義預金)なら相続財産 |
| 上場株式 | 亡くなった日の終値と、3か月の月平均のうち最も低い額 | 証券口座の名義変更も必要 |
| 生命保険金 | 受取人の財産として課税 | 500万円×法定相続人の数までは非課税 |
例えば、実家に同居していた子が自宅の土地を相続するケースです。要件を満たせば、土地の評価が大きく下がり、相続税が0円になる家もあります。
ただし、特例を使って0円になる場合も申告が要ります。使えるかどうかは要件しだいなので、小規模宅地の特例は使える?配偶者・同居の子・別居の子のケース別判定で確かめてみてください。
実家や空き地を相続した時の動き方は実家・空き地・賃貸物件のケース別にやることに、保険金の扱いは死亡保険金の金額別ケースにまとめています。
借金がある・相続したくない時はどうする?
『親に借金があったらしい。自分が払うの?』と不安になりますよね。プラスの財産よりマイナスが多いなら、相続放棄を考えるケースです。
相続放棄は、相続の開始を知った時から3か月以内に家庭裁判所へ申し立てます。費用は申述人1人につき収入印紙800円と郵便切手、戸籍の取得費です。
- 借金とプラスの財産、どちらが多いか分かっているか
- 親の財産を使ったり売ったりしていないか(放棄できなくなることがある)
- 放棄すると、次の順位の親族が相続人になることを伝えたか
- 受取人が決まっている生命保険金は、放棄しても受け取れることを知っているか
例えば、子が全員放棄すると、親の父母、そして兄弟姉妹へと相続人が移っていきます。親族に何も言わずに放棄すると、後で驚かせてしまうことも。
どんな時に放棄すべきかは借金・疎遠・家業など7つのケースで判断で見られます。3か月の数え方は亡くなったと後で知ったケースの数え方もどうぞ。
もめそう・遺言がある時はどうなる?
「長男が全部継ぐって、父は言ってたよね」
「でも、遺言書には何も書いてないよ」
こんな食い違いは、どの家でも起こりえます。遺産分割は相続人全員の合意が要り、まとまらなければ家庭裁判所の調停、審判へと進みます。
遺言がある場合でも、兄弟姉妹以外の相続人には遺留分があります。遺言で外された子でも、遺留分の範囲なら金銭で請求できるんです。
| ケース | どうなるか | 期限・費用 |
|---|---|---|
| 遺言がなく、話し合いがまとまらない | 家庭裁判所の調停、審判へ | 相続開始から10年を過ぎると、特別受益・寄与分を主張できなくなる |
| 遺言で取り分がゼロにされた | 遺留分侵害額を金銭で請求できる | 知った時から1年、相続開始から10年で消える |
| 自筆の遺言が見つかった | 家庭裁判所の検認が要る | 収入印紙800円/通。法務局保管の物は検認不要 |
遺留分の金額は遺言で外された子・配偶者のケース別に金額を計算で確かめられます。
生前にできる対策は?贈与と相続のケース
『元気なうちに子へ渡しておきたい』と考える方も増えていますよね。生前贈与には、年110万円の基礎控除がある暦年課税と、累計2,500万円まで控除できる相続時精算課税があります。
ここで知っておきたいのが、2024年1月1日以降の贈与のルールです。亡くなる前7年以内の贈与は、相続財産に足し戻されることになりました(加算期間は段階的に伸びます)。
| 方法 | 控除の枠 | 向いているケース |
|---|---|---|
| 暦年課税 | 受け取る人ごとに年110万円 | 長い期間、少しずつ渡せる家 |
| 相続時精算課税 | 累計2,500万円+年110万円 | 値上がりしそうな財産を早めに渡したい家 |
| 贈与税の配偶者控除 | 最高2,000万円(婚姻20年以上・居住用不動産) | 夫婦間で自宅を渡したい家 |
精算課税を一度選ぶと、暦年課税には戻れません。どちらが合うかは親子の財産別ケースで判断する相続時精算課税で比べてみてください。
16のケースの入口から探す
このサイトの記事は、16のケースに分けています。まずは自分に近い入口から読んでみてください。
| ケースの入口 | こんな人向け | 最初に読む記事 |
|---|---|---|
| 相続の基本ケース | 何から始めればいいか分からない | 亡くなった日からの流れ |
| 相続税シミュレーション | うちの税額を知りたい | 自分でやる相続税の計算 |
| 相続人・取り分のケース | 誰が相続人か知りたい | 家族図10パターン |
| 家族関係別のケース | 子がいない・再婚・独身など | 子供がいない夫婦の相続 |
| 財産別のケース | 家・土地・株・保険がある | 不動産を相続したら |
| 相続税の計算・特例 | 基礎控除や特例を確かめたい | 基礎控除の人数別早見表 |
| 申告・納税・税務調査 | 申告の準備を始めたい | 遺産規模別の申告手順 |
| 生前贈与・相続対策 | 生きているうちに備えたい | 精算課税を使うと得する家 |
| 相続放棄・借金 | 借金がある・関わりたくない | 放棄すべき7つのケース |
| 遺産分割・遺言・もめごと | 分け方でもめそう | 遺留分はいくら? |
| 手続き・名義変更・期限 | 登記や名義変更をしたい | 相続登記は誰がいつやる? |
| 立場・職業別のケース | 親が自営業・会社経営など | 個人事業主の親が亡くなった時 |
| 書類・申告書の書き方 | 書類の取り方・書き方を知りたい | 法定相続情報一覧図の取り方 |
| 専門家への相談・費用 | 誰に頼めばいいか迷っている | 悩み別の相談先 |
| 相続のよくある疑問 | ちょっとした疑問を解きたい | 自分はいくらもらえる? |
| 相続用語集 | 言葉の意味が分からない | 被相続人とは誰のこと? |
『どれにも当てはまりそうで迷う』という時は、期限が近い物から読むのがおすすめです。放棄の3か月、申告の10か月が目安になります。
目的別に記事を探す
カテゴリごとの記事を一覧にしました。気になる見出しから開いてみてください。
相続のよくある疑問(177本)
- アメリカの相続税は日本とどう違う?同じ遺産額のケースで負担を比べてみる
- 親の銀行口座はいつ凍結される?凍結前にしてはいけないこと
- 遺品整理で現金や通帳が出てきたらどう扱う?兄弟への伝え方と申告
- 遺品整理はいつから始めていい?相続の前に捨ててはいけない物
- 遺産がいくらから相続税がかかる?相続人の人数別の境目
- 亡くなった後に届いた入院費は誰が払う?相続財産から払える?
- 遺産相続でお金はいつもらえる?協議がまとまるまでの目安期間
- 遺族のうちどこまでの親族が相続人になる?範囲の図解
- 空き家になった実家の管理は兄弟のうち誰がする?費用分担の決め方
- 相続した実家はいつまでに売れば税金が安くなる?期限の一覧
- 遺産分割が終わる前の実家の固定資産税は兄弟の誰が払うのか
- 相続した実家を売るといくら税金がかかる?計算の流れ
- 相続で実印は不要な場面もある?実印がない時の登録と印鑑証明
- 相続税を払う人の割合は何%?わが家が対象か判定する目安
- 香典は相続財産になる?香典返しや余った香典の扱い
- 国会議員は相続税がかからない?政治団体の仕組みを一般家庭のケースと比較
- 相続すると扶養から外れる?遺産を受け取った年の年末調整に影響するケース
- 税務署から相続税のお尋ねが届いたらどう答える?書き方と出さない場合
- 政治家は相続税がかからない?一般家庭のケースと比べて仕組みを確認
- 生活保護を受けていて遺産相続したらいくらまで受け取れる?
- 亡くなる直前に引き出した現金は相続税でどう扱う?
- 相続税の申告期限の10か月を過ぎてしまったら何が起きる?
- 10年前に亡くなった親の遺産分割は今からでもできる?
- 亡くなって14日以内の手続き一覧と相続で今やっておくこと
- 亡くなって1か月が過ぎた頃に始めたい相続の手続きと順番
- 亡くなって1年たっても相続手続きをしていない時の困りごと
- 亡くなって3か月が近い時に相続放棄するか決める判断の目安
- 亡くなってから3日目までに家族が済ませる手続きと相続の準備
- 親が亡くなって3年たってから相続の話が出た時の進め方
- 亡くなって4か月以内の準確定申告を忘れていたらどうなる?
- 死亡後7日目までに出す届と、相続に向けて集め始める書類
- 親が亡くなった後の電気・ガス・水道の名義変更と解約はどうする?
- 亡くなった親のスマホは解約していい?中のデータと相続
- 亡くなった親のクレジットカードの支払いは家族が払う?
- 親の死後にNHKや新聞など細かな契約を解約する手順と必要なもの
- 亡くなった家族のサブスクや定期購入を見つけて止める方法と注意点
- 亡くなった親の住民税や固定資産税は誰が払う?届く通知の見方
- 家族が亡くなった当日にやること・まだやらなくていい相続のこと
- 四十九日までに終わらせたい相続の準備と話し合いの切り出し方
- 相続診断士は国家資格?相談相手として向くケース・向かないケース
- 100万円の相続税はいくら?遺産1000万円台まで申告が要るケースも確認
- 相続税と所得税の違いは?遺産をもらった時にどちらがかかるか
- 親の葬儀費用は誰が払う?遺産から出せるかと相続税の控除
- 葬儀費用を立て替えた兄弟が遺産から返してもらう方法
- 遺産1億円を子ども3人で相続した時の相続税と手取り額
- 遺産3000万円を妻と子ども1人で分けた時、相続税はかかる?
- 相続アドバイザーの資格は家族の相続で役立つ?取る人のケース
- 相続した実家を売る時に3000万円控除が使えるかの判定表
- 遺産分割が終わった後に財産が見つかったらやり直し?
- 遺産分割が終わった後に親の借金が見つかった時の負担の分け方
- 田舎の実家が売れない時に相続人が取れる5つの選択肢
- 仕事が忙しくて相続手続きの時間が取れない時の進め方
- 家族なのに相続できない人とは?相続欠格や廃除になる具体的なケース
- 相続人の1人だけで銀行の手続きはできる?代表者の決め方をケース別に
- 親の口座凍結で引き落としが止まったら?支払うものと払い方の順番
- 銀行の相続手続きは窓口に何回行く?必要書類と流れをケース別に
- 口座がたくさんある時に銀行の相続手続きを効率よく進める方法
- 相続の書類にハンコを押してくれない相続人がいる時の対応
- 親から相続する遺産の平均額はどのくらい?世帯別の目安
- 相続手続きを1人で全部やるのは大変?かかる手間と窓口の数の目安
- 相続にかかる費用は相続税以外に何がある?ケース別の金額の目安一覧
- 相続費用は全部でいくら?不動産あり・預金のみのケース別に総額を試算
- 生命保険金の非課税枠は500万円×何人?受取人が複数いる時の計算例
- 生命保険金は死亡後どれくらいで受け取れる?請求の流れ
- 相続の本はどう選ぶ?手続き・相続税・遺言など目的別に読むべき内容
- 相続放棄した後も家の管理をしないといけないのはどんな時?
- 相続放棄を取り消したい時はできる?撤回できないケース
- 相続放棄した実家が壊れそうな時に家族は修繕や解体をしていい?
- 相続放棄したら親の家に住み続けられる?退去のタイミング
- 親の介護をしてきたのに兄弟から相続放棄を迫られた時の考え方
- 相続放棄する予定でも形見分けで受け取っていい物の範囲
- 家族全員で相続放棄する時の手続きの順番と1人あたりの費用の目安
- 相続放棄しても未支給年金や遺族年金はもらえる?受け取れるお金の一覧
- 相続放棄したら親戚に連絡したほうがいい?伝える範囲と文例
- 自分が相続放棄すると他の家族や親戚に迷惑がかかる?影響の範囲
- 相続放棄の期限はいつから数える?亡くなった日と知った日
- 遺産が自宅だけで預金がほとんどない時の相続の進め方|兄弟・相続税のケース別
- 親の遺産を自分はいくらもらえる?家族構成から取り分を計算する方法
- 相続手続きで印鑑証明は何枚必要?有効期限と使い回しのコツ
- 夫の遺産は妻が半分もらえるとは限らない?割合が変わる例
- 遺産分割の前に相続人が遺産を使ってしまったらどうなる?精算の方法
- 遺言書と違う分け方を相続人全員で決めることはできる?
- 遺言書の内容が不公平で納得できない時に取れる手段
- 遺言書が2通出てきたらどちらが有効?日付と内容で決まるケース別の判断
- 親の遺言書が見つかった時に最初にやることと開けてはいけない理由
- 親が遺言書を残していない時の相続の流れと遺産の分け方の決め方
- 夫が亡くなった時に遺族年金はいくらもらえる?目安の早見表
- 相続に時効はある?何年も放置した・勝手に相続されたケース別に確認
- 相続人が実印を持っていない時の登録の仕方と代わりの手段
- 相続した株はいつ売るのが得?税金と株価の両面で考える
- 亡くなった親の火災保険の名義変更と解約の手続き、返戻金の扱いをケース別に
- 亡くなった家族の葬祭費や埋葬料は誰がいくらもらえる?
- 子ども全員が相続放棄すると誰が相続人になる?次の順位への連絡
- 相続で集める戸籍はどこまで?生まれてから亡くなるまで必要な理由
- 戸籍は1か所の窓口でまとめて取れる?相続での広域交付の使い方
- 相続で後悔した人に多い5つの失敗と事前にできる対策
- 亡くなった親の自動車保険の等級は家族に引き継げる?同居・別居のケース別
- 兄弟2人が5000万円を相続すると相続税はいくら?
- 遺産が不動産で兄弟で半分ずつに分けられない時の解決策をケース別に
- 相続で兄弟仲が悪くなる前に知っておきたい話し合いの順番
- 実家の名義を兄弟の1人にまとめる時の税金とトラブル予防
- 兄弟で共有名義にした実家をあとで解消するには?3つの方法と費用
- 相続人の一人が勝手に手続きを進めていた時に確認すること
- 亡くなった親の車を名義変更せずに乗り続けたらどうなる?ケース別の困りごと
- 未成年の子が相続した時の未成年者控除はいくら?ケース別の計算例
- 相続で戸籍を取り寄せたら知らない兄弟がいた時の連絡と協議の進め方
- 遺産をもらえない人が取れる手段は?遺留分と寄与分の違い
- 親の遺産を相続したくない時、放棄以外に方法はある?
- 相続で何もしないとどうなる?放っておいた時の5つのリスク
- 相続のことを何も知らない人が最初の1週間でやること
- 相続の悩みは誰に聞けばいい?内容別の相談先の早見表
- 親の年金停止の手続きを忘れて振り込まれ続けたらどうする?返す分と受け取れる分
- 親に相続の話をどう切り出す?嫌がられない伝え方の例
- 親が元気なうちに聞いておきたい相続の10項目と聞き取りシートの例
- 親の介護費用を立て替えていた子は遺産から返してもらえる?
- 子どもが親より先に亡くなった時、孫が借金も相続する?
- 親の借金を知らずに相続してしまった時に今からできること
- 父が亡くなった後に母はどこに住む?自宅と相続の考え方
- 親の借金に時効はある?相続人が請求された時の確認点
- 相続で引き継ぐ借金はどこまで?住宅ローンや保証債務の範囲
- 借金と財産のどちらが多いか分からない時の相続の選び方と判断フロー
- 国民年金だけの夫が亡くなった時に妻がもらえるお金
- 死亡診断書のコピーは何枚必要?相続で使う場面の一覧
- 相続の資格はどれを取る?家族の相続に備える・仕事にするケース別に整理
- おくやみコーナーで相続の手続きはどこまでまとめてできる?
- 相続の書類は何年保管する?申告書や協議書を捨てていい時期の目安
- 証券会社の相続手続きにかかる日数と株の移管の流れをケース別に
- 相続すると所得税はかかる?現金・家賃・保険金のケース別に課税を判定
- 親と同居していない子が実家を相続した時に特例は使える?
- 親が老人ホームに入っていた場合、実家に特例は使える?
- 10年以内に続けて相続が起きた時に相続税が減る仕組みと計算例
- 相続税がかかる人は何人に1人?かかる家・かからない家の違い
- 相続税を少なくできる控除と特例の一覧と使える人の条件
- 相続手続きは全部でどのくらいかかる?ケース別の期間の目安
- 相続した土地の価格を自分で調べる方法と3つの価格の違い
- 相続登記を自分でやるといくらかかる?費用の内訳と時間がかかる所
- 昔の相続で登記していない土地はいつまでに名義を変える?過去分の期限をケース別に
- 相続登記をしないと過料はいくら?期限と猶予の考え方
- 夫が亡くなってすぐに妻がやるべきお金の手続きの順番
- 夫の遺産を妻が全部相続することはできる?手続きと注意点
- 相続税の申告が終わった後に届く通知書や控えはどこを見ればいい?
- 遺産が銀行の預金だけの場合の相続税の計算方法と申告の流れ
- 遺産分割前に預金を一部引き出せる仮払い制度の上限額はいくら?
- 夫婦の預金は半分が妻のもの?相続財産の分け方の誤解
- ゆうちょ銀行の相続手続きは何日で終わる?流れと書類をケース別に
- 相続財産に入るのはどれ?保険金・退職金・名義預金のケース別に判定
- 海外に住む子どもが相続すると日本の相続税はかかる?
- 海外の財産を相続した時に外国でも税金を払ったら?二重課税の調整
- 払いすぎた相続税は戻ってくる?更正の請求ができるケース
- 妻が相続すると相続税がかからないのはいくらまで?
- 相続税の申告を自分でできる人・やめたほうがいい人の違い
- 妻だけが相続人の時の相続税の申告は簡単?流れと注意点
- 相続した後に手元に残るお金の計算方法と見落としがちな費用
- 相続税の申告後に財産が見つかった時の修正申告の流れとケース別の追加の税
- 遺産相続で払う税金はどれ?相続税・登録免許税・所得税がかかるケースを整理
- 相続税の税務調査はどんな家に来る?来やすいケースの特徴
- 亡くなる何年前の贈与まで相続税に足される?期間の早見表
- 孫への生前贈与は相続税に足される?足される・足されないケース
- 親から毎年もらっていたお金は相続でどう扱われる?
- 相続人が誰になるか自分で確かめる方法と家系図の書き方
- 土地の所有者が死亡し相続人なしの時、その土地はどうなる?
- 相続税の申告をしないとバレる?税務署が把握する仕組み
- 相続税は誰が払う?遺産を多くもらった人と少ない人の負担
- 相続財産が不動産ばかりで現金がない時の相続税の払い方
- 相続税を一括で払えない時はどうする?延納と借入の比較
- 相続税は何年たつと払わなくていい?申告しなかったケース別に時効を確認
- 相続税は実際いくら払う?遺産規模と家族別のケースで納税額の目安を確認
- 相続税の改正で自分の家は影響ある?贈与・評価の見直しをケース別に確認
- 相続税が0円になる時でも申告が必要になるケースと出し忘れた時の影響
- 相続税は自分の家にかかる?遺産額と家族の人数で分かるケース別チェック
- 日本の相続税はおかしい?高いと感じるケースを海外と家族別の負担で検証
- 相続税法の勉強時間はどれくらい?目的別に必要な学習量の目安
- 相続対策専門士とは?相談相手として選ぶ時に確認すること
- 相続手続きをしなかったら?預金・不動産・相続税のケース別に起きること
- 口座が凍結される前にお金を引き出したらどうなる?
- 親の預金を兄弟が使い込んでいた時の調べ方と取り戻すための手段
- 母の遺産を兄弟で分ける時、父が先に亡くなっている場合の基本
財産別のケース(170本)
- 更地のまま持っていた土地を相続したら?相続税の評価と節税の余地
- 相続した空き家はどうする?遠方・老朽化・思い出がある家のケース別判断
- 暗号資産の相続はどうする?パスワード不明・ポイントのケース
- 暗号資産を相続した時の評価額と売却時の税金の計算例
- 仮想通貨のパスワードが分からないまま家族が亡くなった時の対応
- アパートを相続したら最初にやること|ローンあり・管理会社ありのケース別手順
- 米国株を持っていた親が亡くなった時の相続手続きと評価額の出し方
- 別荘を相続した時の評価と維持費、手放すまでの流れ|使い続けるか売るかのケース別
- バイクを相続した時の名義変更と相続税評価の考え方|原付・大型バイクのケース別
- お墓や仏壇を引き継ぐ人に相続税はかかる?費用負担の考え方
- 人に貸している一戸建てを相続したら?評価額の下がり方と入居者への対応
- 著作権を相続したら?印税を受け取る家族の手続きと評価
- 著作権や印税を相続した時の評価と受け取りの手続き
- 弔慰金に相続税はかかる?会社から受け取った金額別の判定
- 会社から受け取った弔慰金に相続税はかかる?非課税はいくらまでかを業務上・業務外のケース別に
- 市街化調整区域の土地を相続したら使える?売れる?今の使い方別のケースで見る
- 市街化調整区域の土地を相続したら?売れない時の対処と評価
- 団信付きの住宅ローンがある家を相続した時の手続き|単独ローン・ペアローンのケース別
- 相続した田んぼや畑を売りたい時の流れと買い手の探し方|市街化区域か農村部かのケース別
- 電子マネーやスマホ決済の残高は相続できる?払い戻しの方法
- 固定電話の加入権は相続財産?名義変更と解約の手続き
- 電話加入権や著作権を相続した時の相続税評価は?申告の要否
- 不動産の相続税評価はいくら?戸建て・土地のみ・貸家のケース別に評価額を試算
- 不動産査定は相続でいつ必要?分割・売却・代償金を決めるケース別の使い方
- 親がどこに不動産を持っていたか分からない時の探し方
- 相続で不動産取得税がかかるのはどんなケース?遺贈・死因贈与の場合
- FX口座を持っていた家族が亡くなった時の決済と相続
- 外貨預金を相続した時の円換算レートと解約の手続き
- 学資保険に相続税はかかる?契約者の親が亡くなったケース
- 学資保険の契約者の親が亡くなった時の保険と相続の扱い
- 相続は現金と不動産どっちが得?1億円を持つ親のケースで比較
- 現金と預金の相続税はいくら?手元現金・名義預金のケース別に計算と申告
- 使い道のない原野や山林を相続してしまった時に手放す方法の比較|土地と財産のケース別
- るいとうや持株会の積立がある人が亡くなった時の手続きと相続税の評価
- ゴルフ会員権を相続したら?評価額の計算例と名義書換か売却か
- 相続したゴルフ会員権を売る時の手続きと名義書換料の確認ポイント
- 母の宝石を相続したら申告がいる?形見で持つ・売るケース
- 非上場株式を相続したら?自社株が多い・少数株主のケース別に評価と対策
- 非上場の会社の株を相続した時の評価方法をざっくり理解する
- 固定資産税ゼロの土地を相続したケース|評価額と相続税の考え方
- 親が入っていた生命保険が分からない時の調べ方と照会制度の使い方
- 生命保険は相続でどう分ける?受取人が1人・兄弟で不公平なケース別の扱い
- 生命保険の相続税は受取人で変わる?死亡保険金の金額別ケースで税額を計算
- 生命保険の受取人が誰かで相続税はどう変わる?妻・子・孫・内縁のケース
- 相続税評価額は財産ごとにいくら?家・土地・株・預金のケース別に計算例
- iDeCoを積み立て中に亡くなったら死亡一時金はだれが受け取る?
- iDeCoの相続は何をする?加入者が亡くなった時の死亡一時金の流れ
- iDeCoの死亡一時金に相続税はかかる?非課税枠と請求期限の注意点
- 不動産を相続したら何から始める?実家・空き地・賃貸物件のケース別にやること
- 田舎の土地を相続したけどいらない時は?売る・国に返す・放棄を比較
- 医療保険の給付金に相続税はかかる?死亡後に請求したケース
- 相続で慰謝料は請求できる?交通事故で亡くなったケース
- 遺族年金は相続財産になる?受け取れる家族と相続放棄のケース
- ローンが残っている車を相続した時の手続きと選び方|乗り続ける・売る・放棄のケース別
- 親の車を相続する時の名義変更の手続きと相続税で使う査定額の目安
- 住宅を相続したら最初にやること|住む・貸す・売るケース別の手順
- 実家を相続したら住む?売る?貸す?家族の状況別ケースで決める判断ポイント
- 純金積立をしていた家族が亡くなった時の相続手続きと評価
- 団信に入っていない住宅ローンが残った家を相続した時の選択肢
- 住宅ローンが残る家の相続は?団信で完済されるケース・されないケース
- 亡くなった親の過払い金を相続人が請求できるケースと手順
- 株の相続税がかからないケースはある?上場株・投資信託の評価額を計算して確認
- 親の株を相続したらどうする?証券口座・NISA・端株のケース別手続き
- 株主優待や配当金は相続でどう扱う?死亡後の配当の行方
- 亡くなった時点で入金前の配当金や利息は相続税でどう申告する?
- 絵画や時計を相続したら相続税は?形見分け前に評価するケース
- 海外にある不動産を相続した時の手続きと日本の相続税
- 海外で働いていた親の外国の年金は死亡後に受け取れる?遺族給付の請求先をケース別に確認
- 海外の証券口座がある家族が亡くなった時の相続の進め方
- 民間の介護保険や医療保険の給付金は相続財産になる?死亡後に入金されたケース別
- 相続せずに解体や売却はできる?名義が親のままの家のケース
- 確定拠出年金の加入者が亡くなったら?死亡一時金の受取と相続税
- 親の古い家は価値がない?相続税評価がゼロにならない理由と確かめ方
- 準確定申告で戻ってくる還付金は相続財産になる?受け取り方と分け方をケース別に
- 賃貸住宅に住んでいた親が亡くなったら?部屋の解約と荷物の片付けの進め方
- 火災保険はどう相続する?名義変更・解約のケースと相続税評価
- 親がどの銀行に口座を持っていたか分からない時の調べ方
- 貸地の相続税評価はいくら?普通借地・定期借地のケースで計算
- 親の通帳や証券が見つからない時に財産を確認する手順と相続税への影響
- 貸金庫を借りていた親が亡くなった時の開け方と手続き|相続人がそろう・そろわないケース別
- 親が親戚に貸していたお金は相続財産?取り立てはできる?
- 貸家の相続税評価はいくら下がる?満室・空室ありのケース別に計算
- 仮想通貨の相続税はおかしい?値下がりした時に困るケース
- 家具や家電など家財道具の相続税評価はどう計算する?一式で済むケースと1点ずつ評価するケース
- 企業型確定拠出年金がある人が亡くなった時の受け取りと相続税
- 着物や宝石など家財を相続した時に相続税はかかる?家財一式と1点ごと評価のケース別
- 金を相続したら相続税はどうなる?地金・金貨・仏具のケース別に評価と申告
- 金の延べ棒を相続した時の評価額と売る時の税金の目安
- 個人年金保険を受け取り中に亡くなった時の相続税と所得税
- 相続土地国庫帰属制度の費用は?宅地・農地・山林別の負担金例
- 相続土地国庫帰属制度は使える?山林・農地・空き地のケース別に可否を判定
- 国債は相続税が非課税?国債を持つ親が亡くなった場合の評価
- 古銭や記念硬貨がたくさん出てきた時の相続税評価と換金の方法|種類別のケースで解説
- 相続税路線価と固定資産税路線価の違い|通知書から評価を出すケース別計算
- 親が亡くなった年の固定資産税は誰が払う?名義変更前のケース別対応
- 骨董品や美術品を相続した時の相続税評価と鑑定を頼むべきケース
- 骨董品の相続税はいくら?家財道具とまとめて評価するケース
- 公営住宅に住んでいた親が亡くなった時、家族は住み続けられる?
- 死亡後に届いた高額療養費の払い戻しは誰が受け取る?相続財産になるケースとならないケース
- 公衆用道路やセットバックがある土地の相続税評価はどう下がる?
- 車の相続税評価はいくら?年式・車種別に評価額を出す方法
- 親が持っていた不動産の共有持分だけを相続した時の選択肢|誰と共有かのケース別
- 夫婦の共有財産は相続でどうなる?妻名義預金のケース判定
- 共有名義の片方が死亡したら相続はどうなる?夫婦共有・親子共有のケース別手続き
- 共同名義の不動産を相続したら?夫婦共有・兄弟共有のケース
- 合併して名前が変わった銀行の古い通帳が出てきた時の相続手続きと払い戻し
- 古い実家は解体してから相続する?そのまま相続する?税額で比べるとどっちが得か
- 休眠預金になった親の口座は相続で払い戻せる?手続きの流れとケース別の注意
- マンションの1室を相続した時の管理費や修繕積立金の扱い
- マンションの相続税評価額は新ルールでいくら?築年数・階数別のケースで試算
- 亡くなった後に支払われた給与は相続財産?給料日が死亡の前か後かで変わる手続きと税金
- 未支給年金の相続は誰が受け取る?配偶者・別居の子のケース別に税金も確認
- 亡くなった時点で受け取っていない家賃は相続財産になる?
- ネット銀行の口座がある家族が亡くなった時の調べ方と解約|通帳がない口座の見つけ方
- ネット証券の口座を相続する時の手続きの流れと必要書類|株を残すか売るかのケース別
- NFTやゲーム内資産は相続できる?評価と手続きの考え方
- 親のNISA口座は相続でどうなる?非課税枠の扱いと移管の手続き
- NISAの口座がある親が死亡したら相続税は?非課税は引き継げる?
- NISAの相続はどうなる?株・投信のケース別に口座の移管と税金を確認
- NISAで持っていた投資信託の相続税評価はいつの価格で計算する?
- つみたてNISAをしていた家族が亡くなった時の積立停止と払い出し
- 農地を相続したけど農業しないなら?貸す・売る・手放すケース別の手続き
- 農地を相続したら相続税はいくら?生産緑地・納税猶予を使うケース
- トラクターなどの農機具を相続した時の評価と名義の扱い|農業を継ぐ・やめるケース別
- 入院給付金を死亡後に受け取ったら相続税の対象?受取人別の判定
- 老人ホームの入居一時金の返還金は相続財産になる?誰が払ったかで変わるケース別の考え方
- 親のマンションを相続したら?住む・売る・兄弟で共有のケース別にやること
- 親の土地に家を建てたら親が死んだ後の相続税は?兄弟との調整
- ペットのために財産を残したい時の方法と費用の目安
- ポイントやマイルは相続できる?引き継げる・失効するの一覧
- 売れにくいリゾートマンションを相続した時の対処法|売る・持つ・相続放棄のケース別
- 相続税路線価の読み方|角地・奥まった土地など形別のケースで計算してみる
- 親の趣味の楽器やカメラなどのコレクションを相続した時の評価と分け方
- 山林を相続した時の相続税評価は?売れない山の手放し方
- 契約者と被保険者が違う生命保険は相続でどう扱う?ケース別の税金と名義変更
- 生命保険の受取人が先に亡くなっていた場合、保険金は誰に?
- 生産緑地を相続した時に営農を続けるか解除するかの判断|納税猶予・買取りの申出のケース別比較
- 親が誰かの保証人になっていたか分からない時の確認方法と相続のケース別判断
- 親に借金があるか分からない時に信用情報で確認する方法
- 借地権の相続税はいくら?借地権割合60%・70%のケース別に評価額を計算
- 借地権を相続したら?住み続ける・売る・地主に返すケース別の手続き
- 借地権付きの家を相続した時に地主へ伝えることと名義変更|承諾料が要るケース・要らないケース
- 個人向け国債や社債を相続した時の中途換金の方法と相続税の評価
- 死亡退職金の相続税はいくら?非課税枠を使った家族別の計算例
- 自宅前の私道の持分を相続した時の評価と名義変更で見落としやすい点
- 親が借りていた賃貸の敷金は相続で誰が受け取る?精算の流れも解説
- 使用貸借で住む家は相続でどうなる?立ち退きが必要なケース
- 底地を相続したらどうする?持ち続ける・売る・借地人と整理するケース
- 相続した不動産の売却はいつ?分割前・名義変更後・3年以内のケース別比較
- 相続定期預金に預けるべき?相続したお金の置き場所の選び方
- 相続した土地を売却したら税金はいくら?取得費が分かる・分からないケース別試算
- 田畑を相続したら?耕す人がいない田んぼ・畑の手続きと手放し方
- 企業年金を受け取っていた親が亡くなった時の遺族一時金と相続税のケース別
- 親の口座から単元未満株が見つかった時の相続手続きと売り方
- タンス預金は相続でどう扱う?現金の額と申告の有無をケース別に確認
- 親の死後に自宅からタンス預金が見つかったら相続税の申告は必要?
- 建物の相続税評価額はいくら?築年数・増改築・空き家のケース別に計算
- 登記されていない家を相続したら?手続きの流れと相続税の評価
- タワマンを相続したら評価はいくら?評価ルール見直し後のケース
- 相続した土地の評価額の調べ方|路線価がある土地・ない土地のケース別手順
- 相続した土地をどうするか迷ったら|駅近・郊外・田舎のケース別判断
- 高級時計やブランド品を相続した時の評価と形見分けでの分け方|課税の境目をケース別に
- 特許権を持っていた親が亡くなった時の移転登録と評価
- 信託銀行の特別口座にある株を相続する時の手続きと必要書類
- 相続した投資信託はすぐ売るべき?持ち続ける時の名義変更
- 投資信託の相続税評価はいくら?基準価額から計算する手順と例
- ウミガメの剥製や象牙を相続したら?登録・売却のケース
- 山を相続したけどいらない時は?手放し方と持ち続ける場合の負担
- 親の財産目録を自分で作る時の書き方と集めておく資料のチェック表
- 雑種地や駐車場の相続税評価はいくら?月極駐車場の計算例
家族関係別のケース(136本)
- 別居中の夫が亡くなった場合、妻は相続できる?遺族年金も含めて解説
- 父死亡で母が認知症の相続はどう進める?後見と分割のケース
- 父が亡くなった相続で母と子はどう分ける?子の人数と自宅の有無別のケース
- 親を長年介護してきた長女は遺産を多くもらえる?寄与分の目安
- 長男が遺産を全部相続すると言い出した時の対処法と話し合いの進め方
- 代襲相続が起きるのはどんな時?子が先に亡くなった・兄弟が亡くなったケース別
- 独身の姉が亡くなり甥や姪が相続人になる場合の手続き
- 独身の兄が亡くなったら弟の自分が相続人になる?順位と手続きの流れ
- 独身の兄弟が借金を残して亡くなった時の相続放棄の順番
- 独身の兄弟から相続すると相続税はいくら?2割加算の計算例
- 独身の兄弟が亡くなった時の相続は?親がいる・いない・甥姪がいるケース別
- 独身の人が亡くなったら相続人は誰?親・兄弟・甥姪の有無別のケース
- 親と同居していた子は家を優先して相続できる?税金面の有利も解説
- 同性パートナーに財産を残すには?遺言と生前贈与の使い分け
- 親と同居していた子と別居の子で相続の扱いは変わる?場面別の違い
- 両親とも亡くなった後の実家と預金の分け方を兄弟の人数別に紹介
- 父が亡くなって間もなく母も亡くなった場合の相続手続きと相続税
- 子どもが独立した夫婦2人暮らしで考えておきたい相続対策の基本
- 夫婦共有名義の家で夫が亡くなったら?持分の行方と住宅ローンの扱い
- 外国籍の親が日本で亡くなった時の相続手続きと準備する書類
- 義母が亡くなったとき嫁や婿は相続できる?受け取れる場合の例外
- 母が再婚していた場合、継父の遺産は相続できる?養子縁組の有無で比較
- 旦那は死亡済み、義理の親の遺産相続はどうなる?嫁と孫のケース
- 兄弟が5人以上いる家の相続で、手続きを早く終わらせる段取りのコツ
- 後妻と前妻の子が相続人になる場合の遺産の分け方と自宅の守り方
- 父より母が先に亡くなった相続はどうなる?両親死亡の順番別
- 父が亡くなり母が健在の時、自宅は誰が相続するべき?
- 母が亡くなり兄弟だけで実家を相続する時の分け方と売るかの判断
- 母が施設に入っている時に父が亡くなった場合の相続
- 父の遺産を母が全部相続するとどうなる?二次相続の税額比較
- 配偶者の相続分はいくら?子あり・子なし・再婚のケース別に妻の取り分を計算
- 相続人が認知症で判断できない時はどうする?分割・放棄・売却のケース別対応
- 一人っ子で両親とも亡くなった時の相続税はいくら?財産額別の目安
- 一人っ子の相続で気をつけることは?親1人亡くなった時と両親の場合
- 一人っ子が親の遺産を相続する時の手続きの流れと相続税の目安
- 認知されていない子は父の遺産を受け取れる?認知請求と時効の話
- 異母兄弟がいる相続はどうなる?父の相続・兄弟の相続のケース別の取り分
- 会ったことのない異母兄弟と遺産分割を進める手順と最初の手紙の例
- 異父兄弟が亡くなった場合の相続分は半分になる?計算例でわかる割合
- 身寄りがいとこだけなら相続はどうなる?いとこの相続権と遺産の行き先をケース別に
- いとこが亡くなった場合、いとこは相続人になれる?
- 事実婚のパートナーに財産を残す方法と相続税の注意点
- 自己破産と相続|破産した親・破産中の相続人がいるケース
- 熟年離婚した親が亡くなった時に子どもが気をつけたい相続の注意点
- 父の再婚相手である継母が亡くなったら、その遺産は相続できる?
- 婚約中に相手が亡くなった場合、財産は受け取れる?遺言・保険・同居の有無で比較
- 子どもが海外在住のまま親の相続手続きを進める方法と必要な書類
- 子が親より先に亡くなっていた場合、孫の取り分はいくら?
- 子どもが2人の家庭の相続でよくある遺産の分け方と相続税の例
- 親の財産がわからない時の調べ方は?預金や不動産を探す手順
- 子供がいない夫婦で夫が亡くなったら?親・兄弟がいるケース別の相続割合と相続税
- 子どもがいない姉妹の一方が亡くなった時の相続と残された側の手続き
- 親が子ども名義で貯めていた預金は相続財産?通帳の管理者で変わる判定
- 子ども4人が相続人の場合の相続税はいくら?財産額別の早見表
- 国際結婚の夫婦で相続が起きたらどの国の法律で分ける?
- 国際相続になるのはどんな時?相続人が海外在住・親が外国籍の場合
- 子なし夫婦の夫が亡くなり義理の兄弟と遺産を分けるとき
- 子なし夫婦の家は夫の死後だれのもの?名義別に解説
- 子なし夫婦がお互いに遺言書を書くべき理由とそのまま使える文例
- 子なし夫婦で夫の両親が健在な場合、妻の相続割合はどれくらい?
- 子なし夫婦で妻が亡くなったら妻の親や兄弟にも相続権がある?
- 子なし夫婦が2人とも亡くなった後の財産はどこへ行く?
- 成年後見人が必要な相続とは?判断能力が衰えた相続人がいる場合
- 実家に住んでいる兄弟がいる時の相続は?実家の分け方と代償金の決め方
- 兄弟の一人だけ相続放棄した場合、残りの兄弟の取り分はどう変わる?
- 兄弟の相続で甥や姪が加わる時の相続割合を早見表でチェック
- 遺産相続で兄弟はどう分ける?実家あり・介護した兄弟ありのケース別の分け方
- 兄弟の相続はどこまで?甥姪が受け取るケースを親・兄弟の生死別に確認
- 孫だけに財産を残したい時の遺言の書き方と相続税の目安
- 孫への教育資金を出していた祖父が亡くなった時の扱い|口座の残額はどうなる?
- 孫が相続人になるのはどんな時?代襲相続・養子・遺言のケース別に整理
- 孫が相続すると相続税が2割増しになる?代襲相続との違いを計算例で
- 認知された子は父の遺産をどれだけ相続できる?取り分の計算例
- 相続人に未成年の子どもがいる時の手続きと特別代理人
- 相続人に未成年がいる場合の遺産分割|特別代理人が要るケース
- 元夫が亡くなったら子どもは相続人になる?手続きの流れ
- 元妻に相続権はない?離婚後の財産と生命保険の扱い
- 婿養子が離婚したら養親の相続権はどうなる?離縁しない場合も解説
- 内縁の夫が亡くなったとき受け取れるお金と受け取れないお金
- 内縁の妻は夫の死後も自宅に住み続けられる?持ち家と賃貸で比較
- 内縁の妻に相続で財産を残すには?遺言・生前贈与・保険のケース別に比較
- 二世帯住宅に住む親が亡くなったら?相続と税金を登記の形別に比べる
- 子供のいない叔母の遺産相続手続き|甥・姪が相続人になるケース
- 墓の相続は誰が継ぐ?長男がいない・遠方に住むケース別の決め方と墓じまい
- おひとりさまが寄付したい時の遺言の書き方と相続税
- おひとりさまの死後の手続きはだれがする?頼める先と費用の考え方
- おひとりさまが亡くなったら財産はどうなる?遺言の有無で比較
- 甥や姪に財産を残したいときの遺言の書き方と兄弟の遺留分の関係
- 甥や姪が叔父叔母から相続する時の相続税と基礎控除
- 疎遠だった叔父が亡くなり相続人だと連絡が来た時にまずやること
- 祖父名義のままになっている土地を相続する時の手続きと費用
- 夫が亡くなった後の妻の生活費から考える遺産の分け方と相続の基本
- 夫が死亡した後の相続で妻の取り分は?子供あり・なし・親ありの早見表
- 親の遺産相続は子供の人数でどう変わる?一人っ子・2人・3人のケース別取り分
- 祖父母より先に親が亡くなっている孫の相続手続きと必要な戸籍
- 親が熟年再婚した時、子どもの相続分はどうなる?今からできる備え
- 兄弟の一人が親から借りていたお金は相続でどう扱う?返済か差し引きか
- 兄弟2人で実家1軒だけを相続する時の公平な分け方
- 離婚協議中に夫が亡くなったら妻の相続はどうなる?
- 離婚した夫が死亡したら子供は相続できる?再婚家庭がある場合の取り分
- 両親が事故などで同時に亡くなった場合の相続の順番と手続き
- 前妻の子と後妻の子がいる場合の相続割合を人数別の早見表で確認
- 再婚した夫が亡くなった時、後妻と前妻の子どちらが遺族年金を受け取る?
- 再婚する前に遺言書を書いておくべきケースと書き方
- 再婚した夫が亡くなり子どもがいない時、妻の取り分は?
- 再婚した妻が先に亡くなった場合、妻の連れ子の相続はどうなる?順番別に比較
- 3人兄弟で遺産を分ける時の割合と実家などの不動産の分け方の例
- 里子は里親の財産を相続できる?財産を残す方法と気をつけたい点
- 父の死後に認知された子が相続を求めてきた時の対応
- 死後離婚すると相続はどうなる?遺産・遺族年金・子供への影響をケース別に
- 姉妹だけで親の家を相続する時によくある悩みと分け方
- 祖父の相続で孫が手続きに関わるケースと孫が準備する必要書類
- 祖父の土地を孫が相続するには?遺言・養子・代襲のケース比較
- 疎遠な兄弟と相続の話し合いをする時の連絡の仕方と手紙の文例
- 相続人がいない場合に遺産は誰へ?内縁・介護した人がいるケース別の行き先
- 相続人が全員高齢の場合に気をつけたい相続の進め方
- 住んでいる家の相続で子供と母はどうする?同居・別居のケース別の住み続け方
- 妻のお腹に子どもがいる時に夫が亡くなった場合の相続
- 海外赴任中に親が亡くなった時の相続の進め方と一時帰国でやること
- 妻に先立たれた夫の相続手続きと子どもとの遺産の分け方の考え方
- 妻が亡くなった時の夫の遺産相続|子ありと子なしで分け方比較
- 妻名義の預金が夫の相続財産として課税されるケースと判断のポイント
- 連れ子は相続できる?再婚相手の子に残す養子縁組・遺言のケース別比較
- 連れ子を養子にしていない場合、再婚相手の遺産は相続できる?ケース別に比較
- 連れ子を養子にすると相続税はいくら変わる?計算例で比較
- 義父を介護した嫁は遺産を受け取れる?特別寄与料の決まり方と相続税
- 義父が長男の嫁に財産を残したい時の3つの方法とかかる相続税
- 孫2人を養子にしたら相続税はどうなる?人数制限と2割加算の計算例
- 養子縁組すると相続はどう変わる?孫養子・婿養子のケース別に取り分と税額
- 兄弟が行方不明のまま親の相続が始まった時の進め方
- 相続した財産は離婚の財産分与に入る?婚姻中に相続したケース別に判定
- 前妻の子と連絡が取れない場合の相続手続きの進め方
- 前妻の子に相続させない方法は?遺言・贈与・保険のケース別に効果と限界
- 父の死後に前妻の子がいると初めて知った時の対応と相続の進め方
- 離婚した前妻の子は相続人になる?再婚家庭のケース別に取り分を計算
- 絶縁した親が亡くなったと連絡が来たら相続はどうする?
相続税シミュレーション(134本)
- 20億円の相続税はいくら?10億円との比較と家族別の税負担
- 生命保険の非課税は500万×法定相続人でいくら?家族別の計算
- 5億円の相続税はいくら?配偶者と子供の人数別に税額を計算
- ビットコインの相続税はいくら?保有額別の試算と手続き
- 1億円の相続税はいくら?配偶者あり子1〜3人・子のみの家族別税額一覧
- 遺産2億円の相続税はいくら?1億5000万円も含め配偶者と子の人数別に試算
- 遺産3000万円の相続税はゼロ?子1人・兄弟相続のケース別に税額を確認
- 5000万円の相続税はいくら?配偶者あり・なし×子1〜3人のケース別に試算
- 7000万円の相続税はいくら?6000万〜9000万円を配偶者と子の人数別に試算
- 住宅の相続税はいくら?一戸建て・マンションに妻や子が住むケース別試算
- 会社を相続すると相続税はいくら?自社株評価と事業承継の試算
- 相続税は子供だといくら?一人っ子・子2人・母がいないケース別試算
- 兄弟が相続すると相続税はいくら?2割加算込みで兄弟2人・甥姪ありを試算
- 二次相続の相続税早見表|子供が2人・3人の場合で一次と比較
- 二次相続とは?妻の取り分別に一次と二次の相続税合計を試算して比べる
- 子供のいない叔母の遺産を相続した時の税金|甥姪の計算例
- 配偶者と子1人が遺産1億円を相続するケースの相続税額と内訳
- 遺産1億円・相続人は配偶者と子2人|相続税の早見と節税の余地
- 遺産1億円を配偶者と子3人で相続したら相続税はいくら?計算例
- 遺産1億円・相続人は配偶者と兄弟姉妹|相続税の早見と節税の余地
- 配偶者と親が遺産1億円を相続するケースの相続税額と内訳
- 子1人が遺産1億円を相続するケースの相続税額と内訳
- 遺産1億円・相続人は子2人|相続税の早見と節税の余地
- 子2人と孫養子1人が遺産1億円を相続するケースの相続税額と内訳
- 遺産1億円を子3人で相続したら相続税はいくら?計算例と分け方の違い
- 遺産1億円を兄弟姉妹2人で相続したら相続税はいくら?計算例
- 遺産1億5000万円・相続人は配偶者と子1人|相続税の早見と節税の余地
- 遺産1億5000万円を配偶者と子2人で相続したら相続税はいくら?計算例
- 配偶者と子3人が遺産1億5000万円を相続するケースの相続税額と内訳
- 遺産1億5000万円を配偶者と兄弟姉妹で相続したら相続税はいくら?計算例
- 遺産1億5000万円・相続人は配偶者と親|相続税の早見と節税の余地
- 遺産1億5000万円・相続人は子1人|相続税の早見と節税の余地
- 遺産1億5000万円を子2人で相続したら相続税はいくら?計算例
- 遺産1億5000万円・相続人は子2人と孫養子1人|相続税の早見と節税の余地
- 子3人が遺産1億5000万円を相続するケースの相続税額と内訳
- 兄弟姉妹2人が遺産1億5000万円を相続するケースの相続税額と内訳
- 遺産2億円を配偶者と子1人で相続したら相続税はいくら?計算例
- 配偶者と子2人が遺産2億円を相続するケースの相続税額と内訳
- 遺産2億円・相続人は配偶者と子3人|相続税の早見と節税の余地
- 配偶者と兄弟姉妹が遺産2億円を相続するケースの相続税額と内訳
- 遺産2億円を配偶者と親で相続したら相続税はいくら?計算例
- 遺産2億円を子1人で相続したら相続税はいくら?計算例
- 子2人が遺産2億円を相続するケースの相続税額と内訳
- 遺産2億円を子2人と孫養子1人で相続したら相続税はいくら?計算例
- 遺産2億円・相続人は子3人|相続税の早見と節税の余地
- 遺産2億円・相続人は兄弟姉妹2人|相続税の早見と節税の余地
- 遺産3000万円を配偶者と子1人で相続したら相続税はいくら?計算例
- 子1人が遺産3000万円を相続するケースの相続税額と内訳
- 配偶者と子1人が遺産3億円を相続するケースの相続税額と内訳
- 遺産3億円・相続人は配偶者と子2人|相続税の早見と節税の余地
- 遺産3億円を配偶者と子3人で相続したら相続税はいくら?計算例
- 遺産3億円・相続人は配偶者と兄弟姉妹|相続税の早見と節税の余地
- 配偶者と親が遺産3億円を相続するケースの相続税額と内訳
- 子1人が遺産3億円を相続するケースの相続税額と内訳
- 遺産3億円・相続人は子2人|相続税の早見と節税の余地
- 子2人と孫養子1人が遺産3億円を相続するケースの相続税額と内訳
- 遺産3億円を子3人で相続したら相続税はいくら?計算例
- 遺産3億円を兄弟姉妹2人で相続したら相続税はいくら?計算例
- 遺産4000万円・相続人は配偶者と子1人|相続税の早見と節税の余地
- 遺産4000万円を配偶者と子2人で相続したら相続税はいくら?計算例
- 配偶者と子3人が遺産4000万円を相続するケースの相続税額と内訳
- 遺産4000万円を配偶者と兄弟姉妹で相続したら相続税はいくら?計算例
- 遺産4000万円・相続人は配偶者と親|相続税の早見と節税の余地
- 遺産4000万円・相続人は子1人|相続税の早見と節税の余地
- 遺産4000万円を子2人で相続したら相続税はいくら?計算例
- 遺産4000万円・相続人は子2人と孫養子1人|相続税の早見と節税の余地
- 子3人が遺産4000万円を相続するケースの相続税額と内訳
- 兄弟姉妹2人が遺産4000万円を相続するケースの相続税額と内訳
- 遺産5000万円を配偶者と子1人で相続したら相続税はいくら?計算例
- 配偶者と子2人が遺産5000万円を相続するケースの相続税額と内訳
- 遺産5000万円・相続人は配偶者と子3人|相続税の早見と節税の余地
- 配偶者と兄弟姉妹が遺産5000万円を相続するケースの相続税額と内訳
- 遺産5000万円を配偶者と親で相続したら相続税はいくら?計算例
- 遺産5000万円を子1人で相続したら相続税はいくら?計算例
- 子2人が遺産5000万円を相続するケースの相続税額と内訳
- 遺産5000万円を子2人と孫養子1人で相続したら相続税はいくら?計算例
- 遺産5000万円・相続人は子3人|相続税の早見と節税の余地
- 遺産5000万円・相続人は兄弟姉妹2人|相続税の早見と節税の余地
- 遺産5億円・相続人は配偶者と子1人|相続税の早見と節税の余地
- 遺産5億円を配偶者と子2人で相続したら相続税はいくら?計算例
- 配偶者と子3人が遺産5億円を相続するケースの相続税額と内訳
- 遺産5億円を配偶者と兄弟姉妹で相続したら相続税はいくら?計算例
- 遺産5億円・相続人は配偶者と親|相続税の早見と節税の余地
- 遺産5億円・相続人は子1人|相続税の早見と節税の余地
- 遺産5億円を子2人で相続したら相続税はいくら?計算例
- 遺産5億円・相続人は子2人と孫養子1人|相続税の早見と節税の余地
- 子3人が遺産5億円を相続するケースの相続税額と内訳
- 兄弟姉妹2人が遺産5億円を相続するケースの相続税額と内訳
- 配偶者と子1人が遺産6000万円を相続するケースの相続税額と内訳
- 遺産6000万円・相続人は配偶者と子2人|相続税の早見と節税の余地
- 遺産6000万円を配偶者と子3人で相続したら相続税はいくら?計算例
- 配偶者と兄弟姉妹が遺産6000万円を相続するケースの相続税額と内訳
- 遺産6000万円を配偶者と親で相続したら相続税はいくら?計算例
- 子1人が遺産6000万円を相続するケースの相続税額と内訳
- 遺産6000万円を子2人と孫養子1人で相続したら相続税はいくら?計算例
- 遺産6000万円・相続人は子3人|相続税の早見と節税の余地
- 遺産6000万円・相続人は兄弟姉妹2人|相続税の早見と節税の余地
- 配偶者と子1人が遺産7000万円を相続するケースの相続税額と内訳
- 遺産7000万円・相続人は配偶者と子2人|相続税の早見と節税の余地
- 遺産7000万円を配偶者と子3人で相続したら相続税はいくら?計算例
- 遺産7000万円・相続人は配偶者と兄弟姉妹|相続税の早見と節税の余地
- 配偶者と親が遺産7000万円を相続するケースの相続税額と内訳
- 子1人が遺産7000万円を相続するケースの相続税額と内訳
- 遺産7000万円・相続人は子2人|相続税の早見と節税の余地
- 子2人と孫養子1人が遺産7000万円を相続するケースの相続税額と内訳
- 遺産7000万円を子3人で相続したら相続税はいくら?計算例
- 遺産7000万円を兄弟姉妹2人で相続したら相続税はいくら?計算例
- 遺産8000万円・相続人は配偶者と子1人|相続税の早見と節税の余地
- 遺産8000万円を配偶者と子2人で相続したら相続税はいくら?計算例
- 配偶者と子3人が遺産8000万円を相続するケースの相続税額と内訳
- 遺産8000万円を配偶者と兄弟姉妹で相続したら相続税はいくら?計算例
- 遺産8000万円・相続人は配偶者と親|相続税の早見と節税の余地
- 遺産8000万円・相続人は子1人|相続税の早見と節税の余地
- 遺産8000万円を子2人で相続したら相続税はいくら?計算例
- 遺産8000万円・相続人は子2人と孫養子1人|相続税の早見と節税の余地
- 子3人が遺産8000万円を相続するケースの相続税額と内訳
- 兄弟姉妹2人が遺産8000万円を相続するケースの相続税額と内訳
- 遺産9000万円を配偶者と子1人で相続したら相続税はいくら?計算例
- 配偶者と子2人が遺産9000万円を相続するケースの相続税額と内訳
- 遺産9000万円・相続人は配偶者と子3人|相続税の早見と節税の余地
- 配偶者と兄弟姉妹が遺産9000万円を相続するケースの相続税額と内訳
- 遺産9000万円を配偶者と親で相続したら相続税はいくら?計算例
- 遺産9000万円を子1人で相続したら相続税はいくら?計算例と下げ方
- 子2人が遺産9000万円を相続するケースの相続税額と内訳
- 遺産9000万円を子2人と孫養子1人で相続したら相続税はいくら?計算例
- 遺産9000万円・相続人は子3人|相続税の早見と節税の余地
- 遺産9000万円・相続人は兄弟姉妹2人|相続税の早見と節税の余地
- 相続税シミュレーション早見表|遺産額と家族構成で一目で分かる
- 相続税の早見表を家族の形で見る|配偶者あり・なし×子1〜4人の遺産額別一覧
- 相続税はいくらからかかる?遺産3000万円台〜1億円の家族別シミュレーション
- 相続税の計算シミュレーションを自分でやる|家族構成と財産を入れるケース別手順
- 父の相続が終わる前に母も亡くなったケース|数次相続の相続税計算
- 土地と家の相続税はいくら?都市部の自宅・郊外の実家・農地のケース別試算
- 雑種地の相続税はいくら?田んぼ・山林・軍用地と並べた評価額の試算例
遺産分割・遺言・もめごと(103本)
- 遺産相続で弁護士から手紙が来たら?まず確認することと対応
- 現物・代償・換価の3つの分け方をケース別に比べる
- 葬儀や税金を立て替えた分を遺産分割で精算する方法
- 配偶者居住権を使った分け方の例と、使うべき家族・使わない方がいい家族
- 法定相続分と違う割合で遺産を分けても問題ない?税金と手続きの注意
- 遺品を売ったお金は兄弟でどう分ける?申告の必要は?
- 自宅を母と子の共有にする分け方のメリットと注意点
- 相続した株や投資信託を兄弟で分ける方法と評価の基準日
- 介護の寄与分はいくら認められる?日当から計算する方法と計算例
- 実家を売ってから分けるか、分けてから売るかで税金は変わる?兄弟3人の例で比較
- 親から生前贈与を受けた兄弟がいる時の取り分は?特別受益の持ち戻し計算例
- 兄弟の1人が遺産はいらないと言った時に協議書をどう書くか
- 遺産分割で兄弟の1人に多く渡すと贈与税がかかる?かからない理由
- 遺産分割協議をしないで済むケースとどうしても必要になるケースの見分け方
- 遺産分割協議書を自分で作る時の例文をケース別に紹介
- 遺産分割協議書を書き間違えた時の訂正方法と作り直しの判断
- 相続人が遠方にいる時に遺産分割協議書を郵送でやりとりする方法
- 相続した不動産を兄弟の共有にするのを避けたほうがいい理由
- 遺産分割がまとまらないまま相続税を申告する時の注意点と、あとで取り戻す手順
- 兄弟の1人が協議に参加できない時の代理人の立て方
- 遺産分割をやり直すと税金がかかる?贈与とみなされる場合とかからない場合
- 親の預金を兄弟で分ける時の端数や利息の扱いと振り分けの手順
- 遺産相続で長男が独り占めしようとする時、他の兄弟が取れる行動
- 相続の調停で相手が嘘ばかりの時の対処|証拠の出し方と流れ
- 代償金に相続税はかかる?家を継ぐ長男が払うケースで税金を計算
- 遺産を振り込んでくれない相続人がいる時の催促方法と法的手段
- 生命保険で遺留分のもめごとを減らす方法と、保険が効かないケース
- 相続の遺留分はいくら?遺言で外された子・配偶者のケース別に金額を計算
- 兄弟には遺留分がないとは?子なし夫婦の遺言で大事な理由
- 相続で遺留分がもらえないのはどんな時?兄弟・時効・放棄済みのケース別に確認
- 遺言で自分の取り分がゼロだった時の遺留分の請求方法
- 兄弟から遺留分を請求された時に払う金額の計算と支払い方
- 親の生前に兄弟に遺留分を放棄してもらうことはできる?手続きと条件
- 相続の遺留分の割合はいくら?配偶者と子供2人など家族別早見表
- 相続のお金の渡し方は?代表者口座に入金した後の分け方の例
- 遺産相続の分配は財産で変わる|預金だけ・家だけ・株も混在のケース別の分け方
- 家は長男、預金は次男に残す遺言の書き方と遺留分の確認
- 夫婦で1通の遺言書を書くのはダメ?無効になる理由
- 子ども2人に財産を半分ずつ残したい時の遺言の書き方とそのまま使える例
- 書いた遺言書はどこに保管する?自宅・法務局・公証役場の比較
- 家を売って兄弟で分けるよう指示する遺言の書き方と遺言執行者の役割
- 自宅は妻、預金は子どもに分ける遺言の書き方と注意点
- 介護してくれた子に多く残す遺言の書き方と付言の例
- 遺言書を書き直したほうがいいタイミングと書き直し方
- 子どもがいない夫が妻に全財産を残す遺言の文例と書き忘れやすい点
- 公正証書遺言の費用は財産いくらでいくら?計算例で確認
- 孫の1人に多く残したい時の遺言の書き方と他の孫への配慮の仕方
- 遺言書を書いた時に判断能力があったかで争いになった時
- 借金の負担者を遺言で決めることはできる?書き方と限界
- 遺言執行者は誰にすればいい?家族に頼む場合と専門家に頼む場合の比較
- 遺贈と相続はどっちになる?孫・嫁・内縁の人に遺言で渡すケース別の違い
- 親を介護した兄弟の遺産相続の割合は増える?寄与分が認められる例
- 遺言書検認が要るのはどんな時?自筆遺言を見つけたケース別の流れ
- 相続の寄与分はいくら?親を5年介護した・家業を手伝ったケース別に計算
- 公正証書遺言にするべき家は?不動産が多い・相続人が多いケース別に判断
- 相続した空き家の維持費を払わない兄弟がいる時の対処法と請求
- 長男だから多くもらうべき?昔の考え方と今の相続のルール
- 兄弟から遺産分割調停を申し立てられた側がまずやることと準備
- 代償金を払うお金がない時に実家を相続する方法と分割払いの決め方
- 兄弟の一人だけ大学費用を出してもらっていた時の遺産の分け方
- 兄弟の配偶者が遺産分割に口を出してきた時の対応と同席のルール
- 兄弟で遺産分割を話し合う時の場所・回数・進め方のコツ
- 実家の評価額で兄弟の意見が合わない時に使える4つの決め方
- 形見分けで兄弟がもめた時の決め方と公平に分けるコツ
- 遺言書が書き換えられたかもしれない時に確認すること
- 兄弟が親に遺言書を書かせたかもしれない時の考え方
- 実家を売りたい兄と住みたい妹がもめた時の落としどころ
- 親の介護をしなかった兄弟と遺産を同じに分けるのは不公平?
- 親の預金を管理していた兄弟の使い道が分からない時の確認
- 結婚資金や住宅資金を援助された兄弟がいる時の遺産分割
- お墓や仏壇を誰が引き継ぐかで兄弟がもめた時の決め方と費用負担
- 相続の連絡を無視する兄弟がいる時に遺産分割を前に進める方法
- 兄弟で話がまとまらない時の遺産分割調停の流れと期間
- 兄弟が親の財産を隠しているかもしれない時の調べ方
- 相続税を誰がいくら払うかで兄弟がもめた時の考え方
- 遺産相続トラブルで兄弟が揉める事例|実家の土地をめぐる5つの例
- 兄弟に相続の遺留分はない?遺言で兄弟が外されたケース別に取れる手段
- 相続人の一人が遺産分割協議に応じない時、残りの家族ができること
- 遺産分割協議書は法定相続分どおりなら作らない?不要なケース
- 共有名義で相続するとどうなる?兄弟共有・親子共有のケース別のリスクと解消法
- 遺産相続は負けるが勝ち?譲った方が良いケースと譲らない方が良いケース
- 相続の持ち戻しとは?生前贈与を受けた兄弟がいるケースの計算
- 遺言執行者は相続人と同一でもいい?長男が執行者になるケースの進め方
- 相続で分割の方法はどう決める?家・預金・株がある家族の例で比較
- 相続の調停は何回で終わる?話し合い決裂・相手が欠席のケース別の流れ
- 相続協議はいつ・どう始める?初回の話し合いで決めること
- 相続問題で兄弟ともめたら?話し合い・調停・専門家のケース別の進め方
- 相続で裁判になるのはどんな時?使い込み・遺言無効のケース別に流れと費用
- 相続トラブルはこう起きる|実家・介護・使い込みのケース別に見る予防策
- 相続分の譲渡はどんな時に使う?兄弟に譲る・第三者に売るケース別の注意
- 相続で土地と現金をどう分ける?兄弟2人・3人のケース別の分け方
- 土地を兄弟で相続するなら|分筆・売却・代償金のケース別に分け方を比較
- 相続の特別受益になるのは?住宅資金・学費・結婚費用のケース判定
- 相続財産の使い込みは泣き寝入りしかない?証拠集めと返還請求
- 遺言書がある相続はどう進む?内容に納得できる・できないケース別の流れ
- 不動産の相続を遺言書で決めるには?実家と賃貸がある家の文例
- 遺言書で一人に相続させたい時の書き方|妻へ・長男へのケース文例
- 遺言書の法務局保管を使うべき人は?自筆で書く人のケース判断
- 遺言書で法定相続人以外に残す書き方|孫・内縁・お世話になった人
- 遺言書で一人に相続させても遺留分は請求される?兄弟の例で
- 遺言書の効力はどこまで?相続で無効になるケース・ならないケース
- 遺言書を相続人に知らせないことはできる?知らない間の相続ケース
- 遺言書の書き方をケースで学ぶ|妻に全部・長男に家・兄弟に分ける場合の文例
手続き・名義変更・期限(97本)
- 銀行の相続手続きはケースで書類が違う|遺言あり・協議書あり・少額払戻しの場合
- 遺産分割前の相続預金の払戻し制度でいくら引き出せる?家族構成別の計算例
- 法務局で相続登記をするなら|登記申請・一覧図・相談予約のケース別の使い方
- 法定相続情報一覧図が使えない場面は?戸籍も用意すべきケース
- 家の名義変更で相続税と贈与税どっち?生前・死後・離婚のケース別にかかる税
- 遺品整理は相続人以外がしても大丈夫?放棄前に避けたい行為をケース別に
- 相続で使う印鑑証明・戸籍の有効期限は?銀行・法務局など提出先別
- 遺産相続の期限はいつ?亡くなった日から逆算する期限カレンダーとケース別の注意
- 相続で住民票はどれが必要?除票・世帯全員の写しを使い分ける
- 株の相続で名義変更するなら|同じ証券会社・別の証券会社に移すケース別手続き
- 家庭裁判所で相続の手続きが要るのはどんな時?場面別の流れと費用
- 国債を相続したら何をする?名義変更と中途換金のケース別手順
- 相続に必要な戸籍謄本は何通?子が相続・兄弟が相続のケース別に集める範囲
- 相続時の預貯金口座照会制度で故人の口座が分からない時の探し方
- 相続で口座凍結されたら生活費は?葬儀代・公共料金のケース別の引き出し方
- 車を相続したら名義変更はどうする?乗り続ける・売る・廃車のケース別手続き
- 相続の名義変更はどの順で?不動産・預金・車・携帯のケース別に期限と手順
- 未登記建物を相続したらどうする?住む・売る・解体するケース別の手続き
- NISAの相続手続きは?国債・共済など預金以外の資産の進め方
- 相続のやることリスト|親が亡くなった後を葬儀後・1か月・3か月の時期別に確認
- 遺言執行者がいる場合の相続登記|申請できる人と必要書類
- 相続の葬儀費用は遺産から払っていい?兄弟で立て替えたケース
- 相続を自分でやるならどこまで?財産と家族のケース別に自力でできる範囲
- 法定相続情報証明制度は使うべき?手続き先が多い・少ないケースで損得判断
- 相続の期間はいつまで?死亡日から10ヶ月までのやることカレンダー
- 相続手続きは何から?亡くなってから7日・3か月・10か月の時系列でやること
- 相続登記は誰がいつやる?単独相続・共有・遺言ありのケース別に手順を確認
- 相続登記を自分でやった場合の手間は?自力で済むケースと頼むべきケース
- 相続人申告登記を使うのはどんな時?分割がまとまらない・期限が近いケース別
- 抵当権が残る家を相続したら?完済済み・ローン中のケース別手続き
- 親が亡くなった後のお墓の名義変更の手続きと霊園ごとに必要な書類
- 父が亡くなった時の手続きを順番どおりに並べたチェックリスト
- 賃貸物件の解約を遺族が行う時の流れと原状回復の範囲
- 連絡の取れない相続人のために不在者財産管理人を選ぶ流れ
- 限定承認の手続きの流れと相続人全員でやる理由、かかる費用の目安
- 銀行の相続手続きで必要な書類を遺言の有無別にまとめた表
- 亡くなった親の口座の残高証明を取る手順と取るべき日付をケース別に
- 亡くなった親の口座の取引履歴を取り寄せる方法と何年分取るかの目安
- 親の死亡後に市役所などでもらえるお金と申請方法の一覧
- 母が亡くなった時に家族がやる手続きと相続の順番の一覧
- 相続手続きをできるだけ早く終わらせる5つの段取り
- 一人暮らしの親が亡くなった時に遠方の子がやる手続きの流れ
- 親が入っていた生命保険を請求する順番と同時に進める手続き
- 法定相続情報一覧図は作るべき?楽になる手続きと作らなくていい人
- 親の家の名義を自分で変える時の手順と法務局での注意点
- 相続登記を個人がオンラインで申請するやり方と必要な準備・手順
- 相続手続きを自分でするか迷ったら|財産と家族の状況で決めるケース別判定
- 相続した車の名義変更を運輸支局でする時の流れと必要書類の一覧
- 借地に建つ家を相続した場合に地主へ連絡する手続きと伝え方
- 親が持っていた非上場株の名義変更を会社に依頼する手順
- 海外在住の相続人が日本の手続きで用意する書類と取り方
- 介護保険証の返却と介護保険料の還付を受ける手続き|年金天引き・要介護など状況別
- 社長が亡くなった時の役員変更登記と株の名義の手続き
- 家族が勤め先で在職中に亡くなった時に会社とやりとりする手続き
- 相続税がかからない場合でも税務署に連絡は必要?お尋ねが届いた時のケース別対応
- 亡くなった親の準確定申告を家族が出す時の流れと付表の書き方
- 自筆の遺言書の検認を早く済ませるための準備と当日の流れ
- 亡くなった家族の健康保険証の返却と資格喪失の手続き
- 個人事業主が亡くなった時の廃業届は?事業をたたむ・継ぐケース別の税務署への届出
- 遺族厚生年金を請求する手順と年金事務所に持っていく物
- 亡くなった親の運転免許証やマイナンバーカードの返し方|残したい時・悪用が心配な時
- 未成年の相続人の特別代理人を選ぶ手続きと必要な書類
- 年金の死亡届と未支給年金の請求を同時に済ませる手順と必要書類
- 農地を相続した時に農業委員会へ出す届出の書き方と10か月の期限
- 賃貸アパートを相続したら入居者への通知は?家賃の振込先変更と敷金のケース別対応
- 夫が亡くなった後に妻がやる手続きを期限の近い順にまとめた一覧
- 亡くなった家族のパスポートや各種会員の退会手続き
- 山林を相続した時に市町村へ出す森林の届出の書き方と期限
- 世帯主が亡くなった時の世帯主変更届が必要なケースと不要なケース
- 亡くなった親の証券口座から自分の口座へ株を移す流れ
- 相続手続きの必要書類は提出先で違う|銀行・法務局・税務署のケース別一覧
- 相続手続きが全部終わったか確認する最終チェック表|名義変更の漏れを家族のケース別に
- 亡くなった家族のSNSやメールのアカウントを消す・残す方法
- 相続放棄を自分で申し立てる時の手順と照会書への答え方
- いらない土地を国に引き取ってもらう制度の申請の流れと費用
- 相続人がいない時の相続財産清算人の選び方と予納金などの費用
- 相続人が1人だけの場合の手続きを最初から最後まで解説
- 相続人申告登記とは?遺産分割が決まらない時の使い方と手続き
- 相続税の払い方の選び方と納付書の入手先、払い忘れを防ぐ段取り
- 相続税の申告を自分でする時の流れを10ステップで整理
- 妻が亡くなった後に夫がやる手続きと見落としやすい名義変更
- 遺産分割前に預金を引き出す仮払い制度の申請の流れ
- 遺産相続の土地はいつまでに名義変更?義務化の期限と過料のケース
- 相続登記の義務化で何をすればいい?昔の相続・放置中の土地などケース別の対応
- 相続登記の費用は自分と依頼でいくら違う?固定資産評価額別のケースで比較
- 相続登記をしないとどうなる?10年放置・次の相続が起きたケース別のリスク
- 相続登記はオンライン申請と郵送どっちが楽?自分でやる場合の比較
- 相続登記の必要書類は何ヶ月前のものまで使える?書類別の目安
- 相続の登録免許税は家1軒でいくら?評価額別の計算例と免税の条件
- 投資信託を相続したら移管と解約どっちにする?手続きの流れと税金
- 亡くなった親の預金を引き出したい時、葬儀代など急ぎの払戻し方法
- ゆうちょ銀行の相続に期限はある?放置した口座の扱いとJAの場合
- 亡くなった親のゆうちょ口座に少しだけ残高がある時の払戻し手順
- ゆうちょ銀行の相続手続きは何回行く?貯金額と書類の有無別にケースで確認
- 遺言書がある場合の相続の流れは?自筆・公正証書で分かれる手順
- 相続財産調査は何から?通帳がない・ネット銀行のみのケース別の探し方
- 相続で残高証明書が必要になるのはどんな時?申告あり・なし別の判断
書類・申告書の書き方(84本)
- 相続分割協議書はケースで文面が変わる|不動産あり・預金のみ・代償分割の文例
- 貯金等相続手続請求書の書き方|相続人代表が受け取るケース
- 相続人代表者指定届で揉めるケースは?代表者の決め方と書き方
- 相続人代表者指定届の記入例|固定資産税の通知を誰が受けるかケース別に
- 相続同意書の書き方|兄弟に遺産をまとめるケースの文例
- 被相続人の戸籍謄本は何を取る?転籍が多い・本籍地が遠いケース別の集め方
- 一人が全て相続する遺産分割協議書|母が全部・長男が全部のケース別文例
- 相続放棄した人がいる場合の遺産分割協議書|署名する人・しない人のケース別
- 相続放棄申述書の記入例|子が放棄・兄弟が放棄・期限ぎりぎりのケース別書き方
- 相続放棄の理由を書く欄はどう埋める?関わりたくない場合など記入例
- 兄弟の相続放棄で必要書類はどこまで?親の戸籍も要るケース別の集め方
- 法定相続情報一覧図はどんな時に取る?口座が多い・不動産があるケース別の取り方
- 相続放棄した人がいる時の法定相続情報一覧図と相続登記の書き方
- 法定相続情報一覧図を自分で作るなら|子のみ・代襲あり・兄弟のケース別作成例
- 法定相続情報一覧図に死亡した相続人をどう書く?数次相続の記載例
- 法定相続情報一覧図の必要書類はケースで違う|本人申出・代理人・住所証明ありの場合
- 法定相続情報一覧図のテンプレートは無料で使える?家族別の記入例
- 相続で印鑑証明を渡すのが不安な時、何に使われるかと渡し方
- 遺産相続協議書はこう作る|相続人2人・3人以上・遠方の人がいるケース別
- 相続手続依頼書の書き方|JAで貯金・出資金を引き継ぐケース別の記入例
- 自動車の相続で遺産分割協議書はどう書く?名義変更用の文例
- 相続放棄申述受理証明書が要るのはどんな時?債権者・登記・銀行のケース別取り方
- 相続の家系図はどう書く?再婚・養子がいる家のテンプレート
- 相続関係説明図はこう書く|子のみ・代襲あり・兄弟相続のケース別記入例
- 被相続人居住用家屋等確認書の取り方|老人ホーム入居・空き家期間ありのケース別
- 生命保険の年金を相続したら?雑所得の金額の計算書の書き方例
- 相続時精算課税制度の手続きはいつ何を出す?初年度・2年目以降のケース別
- 相続時精算課税選択届出書の記入例|父から・母から・2人から贈与されたケース別
- 相続税申告書の書き方は第何表から?基礎控除超え・特例ありのケース別記入順
- 小規模宅地の特例を受ける時の申告書の書き方と添付書類
- 遺産分割調停の申立書の書き方と遺産目録・添付書類の一覧
- 相続税申告書の第11表に財産を書き込む時の書き方と順番
- 第13表に借金や葬儀費用を書く時の書き方と記入例
- 生前贈与を申告書の第14表に書く時の書き方と記入例
- 相続税申告書の第15表で財産を種類ごとに合計する時の書き方と例
- 相続税申告書の第1表の書き方を記入例でひとつずつ確認
- 相続税申告書の第2表で相続税の総額を計算する時の書き方と記入例
- 配偶者の税額軽減を受ける時の相続税申告書第5表の書き方と記入例
- 生命保険金を申告書の第9表に書く時の書き方と非課税計算
- 銀行の相続手続き依頼書(相続届)の書き方と迷いやすい欄の記入例
- 相続放棄の期間を延ばしてもらう申立書の書き方と認められやすい理由の例
- 相続放棄申述書の書き方を子・兄弟・孫などケース別の記入例で確認
- 相続放棄の照会書・回答書が届いた時の答え方と記入例
- 法定相続情報一覧図の書き方をケース別の記載例で解説
- 法定相続情報一覧図の申出書の書き方と窓口・郵送での記入例
- 相続手続きの委任状の書き方と銀行・法務局での使い分け
- 遺留分を請求する内容証明の書き方とそのまま使える文例・送り方
- 遺言書を法務局に預ける時の申請書の書き方と当日の流れ
- 遺族年金の請求書の書き方と記入で迷いやすい生計維持の欄の書き方
- 自筆証書遺言をそのまま書き写せるひな形と見本でケース別に確認
- 準確定申告の付表の書き方と相続人が複数いる時の記入例
- 相続人代表者指定届の書き方と固定資産税で必要な理由
- 遺言書の検認申立書の書き方と添付する戸籍を家族構成別に確認
- 代償分割をする時の遺産分割協議書の書き方と支払い条項
- 不動産だけを相続する遺産分割協議書の書き方と登記で使う記載例
- 実家を売って分ける時の遺産分割協議書の書き方の例
- 後から見つかった財産の扱いを協議書に書いておく方法
- 借金やローンの負担者を協議書に書く時の注意点と文例
- 遺産分割協議書の署名と実印の押し方、割印と契印の違い
- 遺産分割協議証明書とは?1人ずつ署名する書式の作り方
- 葬儀費用や立替金の精算を遺産分割協議書に書く時の文例と注意点
- 預金だけを分ける時の遺産分割協議書の書き方と口座ごとの記載例
- 未支給年金の請求書の書き方と生計同一関係の欄の記入例
- 土地評価明細書を路線価から自分で書く時の記入例と補正率の入れ方
- 相続関係説明図を手書きやパソコンで作る時の書き方と家族別の記載例
- 会ったことのない相続人へ送る最初の手紙の書き方と文例
- 兄弟で持分を分けて相続登記する時の申請書の書き方と持分の記載方法
- 相続登記の申請書の書き方を遺産分割と法定相続の2パターンで
- 遺言書につける財産目録の書き方とパソコンで作る時の注意
- 相続放棄の照会書が届いたら?質問ごとの回答例と注意点
- 相続財産の取得費に加算される相続税の計算明細書|土地1つ・2つ売ったケース別の記入例
- 相続の委任状の書き方|銀行・法務局・役所で家族に頼むケース別の記入例
- 数次相続の遺産分割協議書|父の後に母が亡くなったケースの記載例
- 数次相続の登記申請書はどう書く?祖父から父、子へ続いたケースの記載例
- 相続登記の委任状を家族に頼む時の書き方|兄が手続きするケース
- 相続登記で使う遺産分割協議書|土地1筆・複数・共有のケース別の書き方
- 法務局の相続登記申請書をダウンロードしたら|遺産分割・遺言のケース別記載例
- 相続登記の必要書類は遺言・協議・法定相続分で違う|ケース別チェックリスト
- 相続登記の書類の綴じ方は?申請書・原本還付の並べ方を図で確認
- 相続人への通知の文例|前妻の子など面識がない相手への手紙
- 相続税の申告要否検討表の書き方|財産が基礎控除付近のケース
- ゆうちょ銀行の相続確認表はどう書く?相続人が多いケースの記入例
- 相続の財産目録はどう作る?預金・土地・保険がある家の記入例
- 贈与契約書の書き方|現金・不動産・毎年贈与のケース別の文例
専門家への相談・費用(71本)
- 遺産相続の弁護士費用はいくら?遺産3000万・1億円の交渉・調停ケース別試算
- 弁護士保険は相続トラブルに使える?使える場面と使えない場面
- 相続に強い弁護士はどう探す?遺留分・調停・使い込みの争点別の確認ポイント
- 相続を弁護士に頼んで失敗した例は?依頼前に確認すべきこと
- 相続で弁護士が必要なのはどんな時?もめている・遺言に不満などのケース別
- 遺産分割の調停を弁護士なし・本人だけで進めるケース|申立てから成立までの流れ
- 相続手続きの代行を頼むべき家は?平日動けない・遠方などケース別に判断
- 相続の無料電話相談は24時間使える?電話前に用意すること
- 相続税はFPに相談できる?税理士に頼むべきケースとの線引き
- 相続不動産の相談はどこへ?売る・分ける・登記するケース別に窓口を選ぶ
- 相続で行政書士に頼むならどんな時?書類作成・戸籍集めのケース別に範囲を確認
- 相続放棄で弁護士が必要なのはどんな時?期限切れ・債権者対応のケース別
- 相続放棄は司法書士と弁護士どっち?期限内・期限切れ・争いありのケース別
- 相続放棄の相談はどこへ?借金の額・期限・家族関係のケース別に窓口を選ぶ
- 準確定申告は税理士に頼むべき?自分でできるケースと費用の考え方
- 家族信託を司法書士に頼む時の選び方|相談前に確認する5項目
- いらない土地を国に引き取ってもらう手続きを司法書士に頼むケースと費用
- 海外に財産や相続人がいるケース|国際相続を税理士に頼む目安
- 公正証書遺言費用は総額いくら?財産額と相続人数別のケースで考える
- 相続でもめる時、弁護士に頼むタイミングは?もめ方の状況別に判断
- 相続の無料相談はどう使う?相談前の準備と悩み別に行く窓口のケース整理
- 疎遠な相続人に連絡がつかない時の進め方と専門家に頼む費用のケース
- 相続税申告の料金表はどう見る?見積もりで比べるべき項目
- 相続財産清算人の報酬はいくら?予納金を誰が払うケースか
- 相続セミナーの無料参加は何が聞ける?参加前の注意点と選び方
- 相続の専門家は誰を選ぶ?税金・登記・争い・書類のケースで決める依頼先
- 相続の税理士費用は誰が払う?代表者が立て替えた・按分したケース別の扱い
- 相続に強い司法書士はどう探す?土地が多い・数次相続などケース別の確認点
- 相続で司法書士に頼むのはどんな時?不動産が多い・戸籍が複雑なケース別
- 相続税申告の費用はいくら?遺産額・土地の数で変わる見積もり例
- 市役所の相続無料相談で足りるのはどんな時?相談内容別のケースで判断
- 相続で弁護士が必要になるのはどんな時?揉め方のケース別に判断の目安
- 相続の相談はまず誰に聞く?状況別に決める最初の相談先の選び方
- 銀行の遺産整理業務と専門家への直接依頼を比較|わが家はどっちが向く?
- 行政書士に相続を頼むとどこまでやってもらえる?頼めない業務もケース別に解説
- 相続のことを誰にも相談できず一人で悩んでいる時の進め方
- 相続の専門家への費用は誰が払う?遺産から出す方法とケース別の決め方
- 税理士費用は相続税の計算で引ける?経費にならない理由とケース別の扱い
- 法務局の登記相談で相続登記の何を聞ける?予約の取り方と持ち物
- 海外在住の相続人がいる時に税理士など相談先を選ぶポイント
- 兄弟でもめそうな時、先に相談しておく相手と相談する順番の考え方
- 相続の無料相談はどこでできる?窓口ごとに聞ける内容とケース別の選び方
- 親が元気なうちに相続の専門家へ相談するメリットと費用|家のケース別に見る
- 相続登記だけを司法書士に頼む時の費用の目安と依頼までの流れ
- 相続の相談で聞いておくべき質問リストと答えの比べ方
- 税務署に相続税の相談に行くと何を教えてもらえる?聞けることと聞けないこと
- 遠方に住んでいても相続の税理士に相談できる?オンライン相談の進め方
- 相続税の申告は税理士に頼むべき?ケース別に判断するチェック表
- 相続税の税理士報酬は財産額でいくら?ケース別の目安と見積もりの確認項目
- 相続税の申告を税理士に一部だけ頼むことはできる?
- 相続で税理士に初めて相談する時に持っていく書類と聞かれること
- 依頼した税理士を途中で変えることはできる?変える時の流れと時期別の注意
- 税理士紹介を使う前に知っておきたい注意点と断り方
- 無料の税理士紹介サービスはどう使う?申し込みから依頼までの流れと向いている人
- 相続に強い税理士の見分け方は?そうでない税理士との違いと面談で聞く質問例
- 相続で税理士にはいつ相談するのがいい?亡くなってからの時期別
- 相続診断士に相談する意味はある?相談内容別のケースで向き不向きを確認
- 相続の相談先は悩みで変わる|税金・登記・もめごと・借金のケース別に窓口を整理
- 相続に強い税理士の選び方は?遺産額・不動産の有無・もめ具合で変わる探し方
- 相続税の相談先はどこ?申告が要る・要らない・迷うケース別に窓口を選ぶ
- 相続対策を税理士に頼むなら?遺産額と家族のケース別に見る相談の時期と費用
- 相続手続きの費用は総額いくら?自分でやる・一部依頼・全部依頼のケース別
- 相続登記の司法書士費用は総額いくら?土地1筆・複数・遠方のケース別見積もり
- 相続登記の相談はどこへ?法務局で聞けること・司法書士が要るケース
- 遺言書作成は司法書士に頼むべき?財産・家族の状況で決める依頼先
- 税務署で相続税の相談をする前に知りたい準備物と聞ける範囲
- 相続で税理士は必要か?自分で申告できるケースとの見分け方
- 相続の税理士費用はいくら?遺産5000万〜3億円のケース別見積もり例
- 相続税は税理士に頼む?自分でやる?遺産額と財産の種類で決める判定表
- 相続税の無料相談でどこまで聞ける?税理士に相談する前の準備
- 贈与税を税理士に相談するのはどんな時?不動産贈与・毎年贈与などケース別の判断
相続放棄・借金(64本)
- 空き家を相続放棄したらどうなる?住んでいる人がいる・借地上の家のケース別
- 限定相続とはどんな時に選ぶ?借金がどれだけあるか分からないケース
- 相続の限定承認はどんな時に使う?借金の額が不明・家を残したいケース別
- 親が連帯保証人だった時に相続放棄で保証を外せるか
- 兄弟で足並みをそろえて相続放棄する時の進め方と費用分担
- 突然届いた督促状で親の借金を知った時の最初の対応
- 相続放棄するか迷った時に確認する7つのポイントと判断の順番
- 連帯保証人だった親が亡くなったら?保証債務と相続放棄の判断
- 相続放棄の期間3か月はいつから?亡くなったと後で知ったケースの数え方
- 相続放棄の順位で次は誰?子・親・兄弟が順に放棄するケースを図で追う
- 親の賃貸を片付ける?相続放棄する時の退去・明け渡しの進め方
- 相続放棄で代襲相続は起きる?放棄と死亡のケースを比べて孫・甥姪への影響を確認
- 相続放棄の期限を延長したい時、認められやすい理由と申立て手順
- 相続放棄するとどうなる?住んでいる家・車・形見のケース別に放棄後の影響
- 相続放棄の費用は総額いくら?自分で・司法書士・弁護士のケース別に比較
- 相続放棄しても生命保険は受け取れる?受取人が自分・故人のケース別の扱い
- 相続放棄しても遺族年金はもらえる?妻・子のケース別に受け取れるお金を確認
- 相続放棄の手続きを自分でできるのはどんな人?期限・書類の状況別に判定
- 相続放棄したか確認する方法|親族が放棄したか知りたいケース
- 相続放棄後の管理義務は誰に?実家に住んでいる・離れているケース別に確認
- 相続放棄するなら家の片付けはどこまで?賃貸・持ち家・形見のケース別に判定
- 相続放棄する前にクレジットカードや携帯の解約をしても大丈夫?
- 相続放棄の期間を知らなかったら?借金を後から知ったケースで期限後に認められる例
- 相続放棄したのに固定資産税の通知が来た時の市役所への伝え方
- 相続放棄のデメリットで後悔したケース集|家・保険・次順位への影響
- 相続放棄で車はどうなる?乗りたい・廃車したいケースの扱い
- 相続放棄したら兄弟に借金が回る?子全員・親も放棄したケース別の流れ
- 相続放棄の前後にしてはいけないこと|片付け・解約・支払いのケース別判定
- 相続放棄が認められない事例はこのケース|預金を使った・家を売った等の判定
- 兄弟から「相続放棄して」と頼まれたケース|念書を書く前に考えること
- 相続放棄してもお墓・仏壇・遺骨は引き継げる?祭祀承継のケース
- 相続放棄してくれた兄弟へのお礼はいくら?ハンコ代と贈与税
- 相続放棄はどこの家庭裁判所に出す?遠方に住む・郵送するケース別の調べ方
- 相続放棄しても借金は消えず親戚中を追ってくる?誤解と実際
- 相続放棄したのに市役所から請求が来た時の対処と連絡の仕方
- 相続放棄を親の生前にしたい時は?借金がある親・不仲な親のケース別の代わりの策
- 相続放棄で親戚に迷惑をかけない伝え方|次の相続人への連絡文例
- 相続放棄の必要書類はあなたが誰かで変わる|子・親・兄弟のケース別リスト
- 相続放棄しても葬儀費用は故人の預金から払える?安全な範囲
- 相続放棄が取り消される場合とは?撤回できないケースとの違い
- 相続放棄で相続人が全員いなくなったら財産と借金はどうなる?
- 相続で一部放棄はできる?土地だけ要らない時に取れる方法
- いらない土地だけ相続放棄できる?農地・山林・遠方の土地のケース別に手放し方
- 遺留分の放棄と相続放棄の違いは?生前に頼まれたケースで比較
- 遺産放棄と相続放棄の違いは?借金あり・なしのケース別にどちらを選ぶか
- 相続放棄しても遺贈は受けられる?遺言で財産を指定されたケース
- 相続放棄申述受理通知書が届いたら|債権者に連絡・登記が必要なケース別の対応
- 相続拒否の手続きは?親の借金や連帯保証を引き継がないケース
- 認知症の母がいる相続で相続放棄は?後見人が必要なケース
- 親の借金を相続放棄する?借金の額と財産の額で決めるケース別の判断表
- 親が連帯保証人だったら相続で引き継ぐ?知らなかった・後で判明したケース別
- 離婚した父親が死亡したら相続放棄は必要?必要書類と期限の起点
- 生活保護を受けている人は相続放棄できる?役所に知られるケース
- 相続財産清算人が必要になるのはどんな時?全員放棄・相続人不在のケースで解説
- 相続財産清算人の申立ては誰がする?債権者・特別縁故者のケース別の流れ
- 相続財産清算人の予納金はいくら?遺産の額と債権者の有無別のケースで目安
- 相続で借金も引き継ぐ?ローン・カード・保証債務のケース別に対応を判断
- 相続後に借金を知らなかった時、3ヶ月過ぎても放棄できるケース
- 損害賠償の責任は相続放棄で免れる?泣き寝入りになるケース
- 相続放棄の手続きは何日かかる?申述から受理までをケース別スケジュールで確認
- 相続放棄はどんな時にすべき?借金・疎遠・家業など7つのケースで判断
- 相続拒否したい時の3つの方法|放棄・協議で辞退・譲渡のケース比較
- 数次相続で相続放棄はできる?祖父名義の家が残っていたケース
- 生前贈与を受けた子も相続放棄できる?もらった財産の扱いと税金
立場・職業別のケース(63本)
- 美容室を経営していた親が亡くなったら店は続けられる?
- 駐車場経営をしていた親の土地を相続する時の評価と注意点
- コインランドリーなど設備投資型の事業を相続した時の注意点
- 同族会社の株を兄弟で分けるとどうなる?後継者に集める方法
- フリーランスの親が亡くなった後に入ってくる報酬は誰のもの?
- 副業収入があった会社員が亡くなった時の準確定申告の注意点
- 日本に住む外国人が亡くなった時、日本の財産の相続はどうなる?
- 大学生など若い相続人が親の遺産を受け取る時の手続きと税金
- 漁業をしていた親の漁船や漁業権は相続できる?手続きの流れ
- 飲食店を経営していた親が亡くなった時の店の引き継ぎと相続
- 士業など資格で働いていた親が亡くなった時の事務所の閉じ方
- 自衛官だった家族が亡くなった時の遺族の受け取りと相続
- 自己破産の手続き中に親が亡くなったら相続はどうなる?
- 貸している土地(底地)を持つ地主の相続で揉めやすい点と評価
- 土地をたくさん持つ地主の相続で相続税が払えない時の考え方
- 株式投資をしていた親が亡くなったら株はどうする?手続きの流れ
- 外資系企業の社員が持っていた自社株(RSU)は相続できる?
- 海外に口座や不動産を持っていた親が亡くなった時の相続
- 海外在住の相続人が日本の実家を相続して売る時の流れ
- 海外に住む日本人が日本の親の財産を相続する時の手続きと税金
- 親の介護をした子の立場から考える遺産分割での伝え方
- 会社の相続はどうする?社長が亡くなった・持分会社のケース別に株と経営の承継
- 会社員が親を亡くした時の忌引休暇と相続手続きの進め方の目安
- 会社員の夫が在職中に亡くなった時の死亡退職金と相続税
- 個人事業主の準確定申告で経費や青色申告特別控除はどう扱う?
- 個人事業主の親が亡くなった時に事業を引き継ぐ手続きと期限の一覧
- 個人事業主が亡くなった時の在庫や売掛金は相続財産としてどう評価する?
- 個人事業を相続した人の消費税の納税義務はいつから発生する?
- 個人事業主の親が亡くなったら?事業を継ぐ・やめる場合の手続き
- 後継者がいない会社の社長が亡くなったら会社と株はどうなる?
- 公務員の夫が亡くなった時に受け取れるお金と相続の手続き
- 建設業の親方が亡くなった時、許可や重機はどう引き継ぐ?
- 町工場を営んでいた親の相続で、機械や工場の土地はどう分ける?
- 年金をもらっていた親が亡くなった時の年金停止と相続の手順
- 年金暮らしの両親から相続する財産の中身と税金
- ネットショップを運営していた家族が亡くなった時の引き継ぎ方
- 農地を相続して農業を続ける時に使える相続税の納税猶予の条件
- 農家の親が亡くなった時に田畑や農機具を相続する手続き
- 農業を継がない子どもが農地を相続したら売れる?貸せる?
- アパートローンが残ったまま大家が亡くなった時の団信と相続
- アパート経営をしていた親が亡くなったら家賃は誰が受け取る?
- 個人の大家と法人化した大家では相続の手続きと税金がどう違う?
- 大家の親が亡くなった時に管理会社や入居者へ伝える手続き
- パート勤めの妻が夫を亡くした後の税金と扶養の手続き
- 老人ホームに入居していた親が亡くなった時の退去と相続の手続き
- 債務整理中の人が相続人になった時に気をつけること
- 山林を持っていた親が亡くなった時の届出と相続税の評価
- 生活保護を受けていて遺産相続したら?少額・多額・放棄のケース別の対応
- 生活保護を受けている人が相続人になった時の注意点
- 専業主婦の妻が亡くなった時にも相続税がかかるケース
- 印税や出演料など死亡後に入ってくる収入がある人の相続の扱い
- 社長だった夫が会社の連帯保証人のまま亡くなった時の妻の対応
- 会社の社長が亡くなった時の自社株の相続と会社の手続きの流れ
- 社長が会社に貸していたお金は相続税がかかる?役員貸付金の扱い
- お寺の住職が亡くなった時の家族の住まいと財産の相続
- ストックオプションを持ったまま亡くなった時の相続と行使
- 太陽光発電を持っていた親が亡くなった時の売電の名義変更と評価
- 単身赴任中に配偶者の親が亡くなった時に家族でやる相続の分担
- 共働き夫婦の一方が亡くなった時の住宅ローンと預金の相続
- 親と遠く離れて住む子どもが相続手続きを進める時の工夫
- 不動産投資をしていた親が亡くなった時に確認する物件と借入
- 個人タクシーなど許可で営業していた親の事業は相続できる?
- 動画配信の収益がある家族が亡くなった時、チャンネルと収益はどうなる?
相続用語集(58本)
- 被相続人とは誰のこと?相続人との違いを書類の記入例とケースで確認
- 相続開始日とはいつ?亡くなった日が分からない・後で知ったケース別の数え方
- 家督相続とは?古い登記が残っているケースで今どう手続きするかを確認
- 共同相続人とは?兄弟3人で相続したケースで持分と手続きの決まりを確認
- みなし相続財産とは?保険金・退職金・年金のケースで本来の財産との違いを確認
- 民法の相続ルールをケースで確認|相続人・相続分・遺言の基本条文
- 相続税法とは?よくある相続のケースから12条・24条などの条文を読む
- 推定相続人とは?生前の対策で名前が出るケースで法定相続人との違いを確認
- 数次相続とは?遺産分割前に相続人が亡くなったケースを図で確認
- 按分割合とは?相続税を相続人ごとに分ける計算の意味
- 賃貸割合とは?空室があるアパートの相続税評価への影響と計算例
- 地積規模の大きな宅地とは?広い土地の評価が下がる仕組み
- 付言事項とは?遺言に家族への気持ちを書く意味とそのまま使える文例
- 負担付遺贈とは?ペットの世話などを条件にする遺言
- 具体的相続分とは?特別受益や寄与分を足し引きした取り分
- 配偶者短期居住権とは?夫の死後しばらく家に住める権利
- 相続税の非課税財産とは?お墓や保険金など課税されない物の一覧
- 被相続人とは?読み方と相続人との違いを家族の例で説明
- 本来の相続財産とは?みなし相続財産との違いを財産の例で整理
- 一時所得とは?相続の場面で一時所得になるお金の例
- 遺産分割審判とは?調停との違いと裁判所が分け方を決める流れ
- 包括遺贈と特定遺贈の違いを具体例で比べる、借金を引き継ぐのはどっち?
- 除籍謄本と戸籍謄本の違いと相続で両方必要になるケース
- 熟慮期間とは?相続放棄の3か月の数え方と期間を延ばせるケース
- 住民票の除票とは?相続手続きで使う場面と取り方、保存期間の注意
- 相続で出てくる「基準日」とは?評価や期限で使う日付の整理
- 確定日付とは?相続の書類で使う場面と公証役場での付け方・費用
- 課税遺産総額とは?基礎控除を引いた後の金額の意味
- 課税価格とは?相続税の計算で最初に出す数字の意味
- 検認とは?遺言書が有効かどうかを決める手続きではない理由
- 相続で引き継ぐ「地位」とは?契約上の立場を承継する意味
- 改製原戸籍とは?読み方と相続手続きで必要になる理由、取り寄せ方
- 戸籍の附票とは?連絡の取れない相続人の住所を調べる時の使い方
- 固定資産税評価額とは?相続で使う場面と通知書・評価証明書での調べ方
- 公正証書とは?遺言や遺産分割協議書を公正証書にする意味と費用感
- 共有持分とは?相続で兄弟の共有になった時にできることとできないこと
- 名寄帳とは?相続で親の不動産を一覧で確認する方法
- 相続税の2割加算とは?対象になる人・ならない人と計算の例
- 倍率方式とは?路線価がない土地の評価方法を例で説明
- 債務控除とは?相続税の計算で引ける借金と引けない費用の一覧
- 借地権割合とは?路線価図のアルファベット記号の読み方と使い方
- 借家権割合とは?貸家の評価が下がる理由を数字で説明
- 死因贈与とは?遺贈との違いと契約書の作り方、かかる税金の種類
- 遺言執行者の任務とは?やることと権限をやさしく整理
- 取得費が分からない時の5%ルールとは?相続した家を売る時
- 取得費加算の特例とは?相続した不動産を売る時の節税
- 葬式費用とは?相続税で引ける範囲とお布施・香典返しなど引けない費用
- 相続回復請求権とは?勝手に相続された時に取り戻す権利
- 相続開始日とはいつのこと?期限の数え方の基準になる日
- 相続登記の義務化とは?いつまでに何をすればいいかの整理
- みなし相続財産とは?遺産ではないのに相続税がかかるもの
- 指定相続分とは?法定相続分との違いと遺言での決め方
- 相続税の総額とは?実際の分け方に関係なく法定相続分で一度計算する理由
- 「相続させる」と「遺贈する」の違いと遺言での使い分け
- 単純承認とは?知らないうちに承認したとみなされる行動
- 特別寄与料とは?相続人でない親族が介護の対価を請求する制度
- 特定財産承継遺言とは?「相続させる」遺言の正式な呼び方
- 予備的遺言とは?相続人が先に亡くなった時に備える書き方
相続税の計算・特例(54本)
- 相続した家を売る時3000万円控除は使える?空き家と自宅の判定例
- 相続空き家の3000万円特別控除は使える?老人ホーム入居などケース別判定
- 相続税は誰がいくら払う?按分割合の計算を兄弟3人のケースで
- 代襲相続の相続税は?孫が相続人になった時の基礎控除と2割加算
- 外国人や海外に住む家族の相続税は?国籍・住所で変わる課税範囲
- 相続税の配偶者控除でゼロになる?妻が多く相続するケース別に二次相続まで損得確認
- 配偶者居住権で相続税は下がる?妻の年齢と家の評価額別のケースで計算
- 妻が多く相続したら税金ゼロ?配偶者の税額軽減を3つの計算例で確認
- 相続税の配偶者控除で損するケースは?二次相続まで含めた早見表
- 相続税が非課税になる財産はどれ?仏壇・墓・保険金・寄付のケース別に判定
- 相続税の基礎控除と生命保険の非課税枠|人数と放棄者ありのケース別計算
- 相続放棄すると相続税はどう変わる?兄弟が放棄・子が放棄のケースで計算
- 法定相続人以外の相続で基礎控除はどうなる?遺贈を受けた人の計算
- 家なき子特例は使える?賃貸暮らしの子が実家を相続するケース
- 遺留分を請求されたら相続税はどうなる?払う側・もらう側のケース別に計算
- 遺贈寄付で相続税はどう変わる?遺言で寄付するケースの計算
- 遺贈の相続税はいくら?孫・嫁・友人が受け取るケース別に2割加算込みで計算
- 相続した株式の売却で税金はいくら?取得価格が不明なケースの計算
- 海外の遺産を相続した時の税金は?送金・口座解約のケース
- 相続税の対象になる財産は?わが家に当てはめるチェックリスト
- 家族信託をすると相続税はどうなる?受益権の評価と課税の例
- 相続税の寄付金控除は使える?相続財産を寄付したケースの手続き
- 相続税の基礎控除は家族が何人ならいくら?相続人1人〜5人のケース別早見表
- 国税庁の相続税基礎控除3000万円+600万円×法定相続人|養子・放棄がある時の数え方
- 相続税の控除はどれが使える?配偶者・未成年・障害者など家族別の適用ケース
- 孫が相続すると相続税はいくら?養子・遺贈・代襲のケース別に2割加算を確認
- 相続税の未成年控除はいくら?子の年齢別の控除額と計算例
- 2次相続とは何が問題?父から母、母から子へ続く相続税を比べたケース
- 相続税の2割加算でいくら増える?兄弟・甥姪・孫が相続した計算例
- 二世帯住宅の相続税は8割減る?区分登記あり・なしのケース別に特例を判定
- 相続税の債務控除でいくら減る?借金・未払い医療費・葬式代の計算例
- 借金があると相続税はどう変わる?ローン・未払い金がある家の計算
- 亡くなった後から相続税を減らせるケース|申告までに検討する特例
- 相続税の障害者控除はいくら引ける?年齢と等級別のケースで計算
- 相続で小規模宅地の特例は使える?配偶者・同居の子・別居の子のケース別判定
- 相続人に障害者がいる場合の相続税は?控除額の計算と手続き
- 小規模特例で相続の自宅評価はいくら下がる?同居・別居の例
- 相続財産を譲渡した場合の取得費の特例は使える?売却時期と財産別のケース確認
- 相次相続控除はいくら?父の死後5年以内に母が亡くなったケースで計算
- 相次相続控除はいくら?父の死後10年以内に母が亡くなった計算例
- 相続税で葬儀費用は引ける?香典返し・法要・墓地代をケース別に判定
- 相続金に所得税や確定申告はいる?受け取ったお金の種類別判定
- 相続税の計算を3つの家族で実演|配偶者と子2人・子1人・兄弟のケース別計算例
- 相続税の税率は自分だと何%?取り分ごとの適用税率を遺産額別ケースで確認
- 遺産相続で他人がもらうと税金は?内縁・友人に遺贈したケース
- 相続した土地を3年以内に売却すると税金はいくら減る?売却額別のケース試算
- 相続した土地を妹と折半すると贈与税はかかる?かからない分け方
- 相続登記の登録免許税はいくら?評価額1,000万円・3,000万円などケース別に計算
- 相続登記の登録免許税を計算してみる|土地と建物がある家の例
- 子ども1人が相続する時の相続税の早見表と計算の流れ
- 兄弟姉妹が相続する時の相続税の早見表|2割加算込みでいくら?
- 孫が相続人になる時の相続税の早見表と2割加算の有無
- 妻と子ども2人が相続する時の相続税の早見表と二次相続の比べ方
- 実家と少しの預金がある家の相続税は特例でいくら下がる?
生前贈与・相続対策(54本)
- アパート経営で相続税対策はできる?借入あり・なしのケース別に効果と失敗例
- 不動産で相続税対策はできる?自宅・賃貸併用・遊休地のケース別の効果
- 夫婦間の贈与税はいくら?夫から妻へ家・お金を渡すケース別
- 現金の相続税対策は?預金5000万円を持つ親ができることを試算
- 生命保険で相続税かからない方法はある?家族の人数と保険金額別に効果を計算
- 法人を作ると相続税は減る?不動産オーナーのケースで試算
- 一時払い終身保険は相続対策になる?年齢と預金額別のケースで効果を確認
- 相続財産を寄付したい時、相続税が非課税になる条件と手順
- 借金して家を建てれば相続税が減る?ローンが節税にならないケース
- 株の生前贈与で相続税は減る?株価が下がった時に贈与するケースで試算
- 会社の相続対策は何から?自社株を後継ぎに渡すケースと株価の下げ方
- 資産管理会社で相続対策になるのはどんな人?家賃収入別の効果
- 家族信託で相続対策が向く家は?賃貸物件あり・親が高齢のケース別に判断
- 家族信託のデメリットで後悔するのはどんな時?費用倒れ・兄弟不仲のケース
- 家族信託の費用はいくら?財産の中身別の見積もり例と手続きの流れ
- 不動産小口化商品で相続対策になる?向いている人のケース
- 教育資金贈与の残額は相続税に加算される?孫に渡したケースで判定
- リースバックは相続対策になる?親が住み続けたいケースで判断
- 孫への贈与は相続税に加算される?孫が相続人かどうかで違うケース
- 相続税対策でマンションを買うと評価はいくら下がる?購入例で計算
- 名義預金を解約すれば贈与税・相続税を免れる?よくある誤解と注意点
- 親の物忘れが気になり始めたら?元気なうちに決めておく相続の備え3つ
- NISAで相続税対策はできる?株式を持つ親のケースで効果検証
- 相続時精算課税制度と暦年贈与どっちが得?財産額と贈与期間別のケースで比較
- 毎年110万円の暦年贈与で相続税はいくら減る?10年・20年続けたケースで試算
- 相続時精算課税制度と住宅取得資金贈与は併用すべき?試算で判断
- 相続時精算課税制度の改正で110万円控除はどう効く?毎年贈与のケース別比較
- 相続時精算課税制度を孫に使う場合、2割加算で損しないかの判断
- 相続時精算課税制度の贈与者が亡くなった時|贈与額別のケースで相続税を計算
- 相続時精算課税制度のデメリットが出る家は?値下がり財産・小規模宅地のケース
- 相続時課税精算制度を使うと得するケース・損するケースの見分け方
- 相続時精算課税制度を使うと得するのはどんな家?親子の財産別ケースで判断
- 精算課税で親から土地をもらった後、小規模宅地の特例は使える?
- 生前相続はどうやる?子に家・孫に現金を渡すケース別の方法と税金
- 生前に全額預金をおろしておくのは得策?相続で起きる問題
- 生前贈与はどう渡す?子・孫・配偶者に現金や家を渡すケース別のやり方
- 生前贈与したお金に相続税はかかる?贈与時期と相手別のケースで判定
- 死因贈与は相続人全員の承諾がいる?遺贈との違いを例で比較
- 終活で相続の準備は何をする?60代・70代の親がやることリスト
- 相続の準備は何から?親が元気なうちに家族でやるチェックリスト
- 相続税と贈与税はどっちが高い?1000万円を渡すケースで税額を比べる
- 相続税の裏ワザは本当に使える?家族と財産のケース別に合法な減らし方を判定
- 相続税対策は何をする?遺産5000万・1億・3億のケース別に効く対策
- 建て替えで相続税対策になる?古い実家を建て替えるケースの効果
- 土地は生前贈与と相続どちらが得?評価額と住む人別のケースで税金を比較
- 土地活用で相続対策になる仕組みは?更地と賃貸の評価額を比較
- 相続のための養子縁組のデメリットは?孫養子・嫁養子のケース
- 贈与税がかからない方法は?親から子へお金を渡す場面別の対策
- 親から家を買う資金を援助してもらう時の非課税と相続への影響
- 生前贈与で相続税は何年前までさかのぼる?3年前・5年前・7年前のケース別計算
- 孫の学費を祖父母が直接払う場合は贈与税がかからない?払い方別に確認
- 親が元気なうちに家族でできる相続対策の優先順位と始める順番
- 生前贈与と相続どちらが得?財産1億円・3億円のケース別に税額を比較
- 宝くじの当選金に相続税はかかる?親子で分けた・遺したケース別に贈与税も確認
申告・納税・税務調査(42本)
- 相続税を分割払いしたい時の延納の条件は?払えないケース別の手順
- 相続税の税務調査に選ばれやすい家庭は?預金の動き・申告内容のケース別に確認
- 相続税の電子申告は自分でできる?相続人が複数・税理士なしのケース別手順
- 相続税の延納は使える?現金不足・不動産中心のケース別に延納と物納を判定
- 相続税の延滞税は1ヶ月・半年遅れるといくら?遅れた期間別の試算
- 相続税とふるさと納税|遺産をもらった年の上限額はどうなる?
- 配偶者控除で相続税0円でも申告は必要?申告不要になるケース
- 準確定申告で付表の相続財産の価額がわからない時は?ケース別の書き方
- 準確定申告で相続人が複数いる場合、誰がどう出す?付表の書き方と期限
- 換価分割で相続税申告はどう書く?実家を売って分けたケースの記載
- 相続税の還付を受けられるケースとは?土地評価のやり直しで戻る例
- 相続税の申告期限10ヶ月を過ぎたらどうなる?数日遅れ・数年放置のケース別
- 基礎控除以下なら申告は不要?相続税がかからない場合の手続きをケース別に判定
- 相続税申告は兄弟別々でもいい?仲が悪いケースの進め方と負担割合
- 相続税の申告に遺産分割協議書は必要?遺言・一人相続のケース
- 名義預金と判定されるのはどんな口座?妻名義・子供名義のケース診断
- 相続税の未分割申告になるケースは?分割見込書と後の手続き
- 相続税を銀行窓口で納めるケース|持ち物と納付書の記入例
- 相続税の納税猶予は使える?農地・自社株を継ぐケースの要件
- 相続税は誰が払う?財産を多くもらった人・もらっていない人のケース別に義務を確認
- 相続についてのお尋ねが届いたら?基礎控除以下・超えるケース別の書き方
- 相続前に預金を引き出した時の相続税|葬儀費用・入院費に使ったケース
- 相続税の税務調査で家族が聞かれやすい質問と答え方
- 相続税の申告が必要かどうかを5つの質問で判定するフロー
- 相続税申告を自分でできるのはどんな家?財産と特例のケース別に判定
- 相続税の申告までの10か月をどう使う?月ごとの予定表
- 相続税の申告期限は何月何日?亡くなった月別の10か月後早見表と延長ケース
- 申告前に家族名義の預金を確認しておくべき理由と確認方法
- 相続税申告の必要書類はどれ?特例を使う・不動産ありなどケース別チェック表
- 相続の使途不明金を税務調査で聞かれたら?説明できないケースの対応
- 相続税の修正申告が要るのはどんな時?財産漏れ・評価ミスのケース別手順
- 相続したら確定申告はいる?家賃収入・売却・年金などケース別に要否を判定
- 相続税が払えない場合はどうする?現金不足・不動産だけのケース別の対処法
- 相続税の納付方法はどれにする?現金・カード・スマホ払いのケース別の選び方
- 相続税申告は何から始める?遺産規模別に見る準備から提出までのケース別手順
- 相続税はどこの税務署に出す?相続人が遠方・複数地域のケース別に提出先
- 相続した土地を売却したら確定申告はこう書く|特例あり・なしのケース別記入
- 土地はあるのに相続税が払えない時、売る・借りる・物納の比較
- 相続税の追徴課税はいくら?申告漏れ額と発覚時期別のケースで加算税を計算
- 遺言書がある場合の相続税申告は?遺言どおりに分けたケースの税額
- 相続税の税務調査が来るのはどんな家?財産規模・申告内容のケース別に確率を確認
- 贈与税申告が要るのはどんな時?110万円超・住宅資金・精算課税のケース別
相続人・取り分のケース(23本)
- 代表相続人とは誰がなる?同居の子・長男・遠方の兄弟のケース別の決め方
- 代襲相続した孫の遺留分はいくら?親が先に亡くなった孫の計算
- 相続人を廃除できるのはどんな時?暴力・浪費などケース別に認められる目安
- 非嫡出子がいる相続の取り分はいくら?認知の有無で変わるケース
- 法定相続分の計算をわが家で試す|配偶者・子・親・兄弟の組合せ例
- 法定相続分は何分の何?配偶者と子・親・兄弟の組み合わせ別に割合と金額を計算
- 法定相続人は誰になる?配偶者・子・親・兄弟の家族図10パターンで確認
- 遺留分と法定相続分の違いは?遺言がある時・ない時のケースで整理
- 相続欠格になるのはどんなケース?遺言書を隠した・偽造した場合
- 婿養子の相続権は?養子縁組した婿・していない婿のケース比較
- 相続順位で次は誰?子がいない・親が先に死亡などのケースを家系図で確認
- 相続人調査を自分でやるなら|前婚の子・養子がいるかもしれないケースの調べ方
- 家族構成を書き出して法定相続人と割合を自分で判定する手順
- 子どもの人数別に見る配偶者と子の取り分の早見表と金額での計算例
- 兄弟が相続人になる時の人数別の取り分早見表と配偶者がいる場合
- 法定相続人の数え方で間違えやすい5つのケースと基礎控除への影響
- 胎児に相続権はある?妊娠中に夫が亡くなったケースの手続き
- 特別縁故者として財産を受け取れる人は?内縁・介護者のケース
- 特別養子縁組した子は実親を相続できる?普通養子との比較
- 相続割合の決め方は?遺言・話し合い・法定のどれで決まるか
- 長男の嫁に相続権はある?義父母を介護した嫁がもらえる3つのケース
- 養子が死亡したら代襲相続は?養子の子が相続人になるケース
- 相続人が行方不明ならどうする?音信不通・海外在住のケース別の進め方
相続の基本ケース(9本)
- 遺産が少ない場合の相続は何をする?預金だけ・数十万円のケース
- 相続のパターンは3つだけ?自分の家がどれに当たるかの見分け方
- 相続の家族会議で話す議題の例と、揉めない進め方のコツ
- 相続で動くお金の流れを時系列で追う、入るお金と出るお金
- 相続でよくある勘違い10選と、家族で揉めないための正しい考え方
- 自分の家の相続を1枚で見える化する、相続の全体図の作り方
- 相続で最初に何が起きる?亡くなった日から遺産を分けるまでのケース別の流れ
- 相続の平均額はいくら?もらえる金額を家族構成と遺産額で見る
- 単独相続とは?子が一人・他の兄弟が放棄した場合など成立するケース
公式・公的な情報
このサイトの記事は、次の公的機関の公開情報をもとにしています。最新の制度や様式は、各機関のページでも確かめてみてください。
- 国税庁(相続税・贈与税の制度、申告書、路線価)
- 国税庁 No.4152 相続税の計算(基礎控除と計算の流れ)
- 法務省(相続登記、遺言書の保管制度、法定相続情報証明制度)
- 裁判所(相続放棄、遺言書の検認、遺産分割の調停)
- 日本年金機構(年金の受給停止、未支給年金、遺族年金)
税金の一般的な質問は税務署の電話相談センター、法律の相談は法テラスや市区町村の無料相談も使えます。
よくある質問
相続税がかからない家でも、何か手続きは要りますか?
遺産の合計が基礎控除以下なら、相続税の申告は要りません。ただし、預金の解約や相続登記などの手続きは必要です。配偶者の税額軽減や小規模宅地等の特例で0円になる場合は、申告が要ります。
相続税の申告期限はいつですか?
相続の開始を知った日(通常は亡くなった日)の翌日から10か月以内です。申告書は亡くなった人の住所地の税務署に出します。
借金だけ相続しないことはできますか?
借金だけを放棄することはできません。相続放棄はプラスの財産もすべて手放します。プラスの範囲でマイナスを引き継ぐ限定承認もありますが、相続人全員で申し立てる必要があります。
遺産分割がまとまらないまま申告期限が来たら?
法定相続分で分けたと仮定して申告し、「申告期限後3年以内の分割見込書」を出しておく方法があります。分割が決まった後に、配偶者の税額軽減や小規模宅地等の特例を受けられます。
相続税の申告は自分でもできますか?
自分で申告することもでき、e-Taxでも出せます。土地がある、相続人が多い、特例を使う家は評価や要件の確認が増えるので、相続税に詳しい税理士への相談も考えてみてください。
まとめ
- 相続はケースで答えが変わる。まず相続人・財産・亡くなった日の3つを確かめる
- 基礎控除は3,000万円+600万円×法定相続人の数。3人なら4,800万円
- 放棄は3か月以内、相続税の申告は10か月以内、相続登記は3年以内
- 配偶者の税額軽減や小規模宅地等の特例で0円になる時も申告が要る
- 16のケースの入口から、わが家に近い記事へ進める